Ministerio de Hacienda desde cero: ¿cuánto sobra y cuánto no?
Hacienda en una ficha
Qué verás aquí. Qué hace este ministerio, cuánto personal y dinero tiene y qué parte exige la ley, con el método base cero (se parte de cero y cada puesto o gasto se queda solo si una norma lo exige).
Por qué importa. Muestra qué se podría quitar por decreto, qué necesita cambiar una ley y qué no se puede tocar, con la norma de cada cosa.
Lo que exige la ley hoy, por real decreto, cambiando leyes y mínimo legal · Propuesta Extramuros decisiones de Extramuros sobre ese mínimo
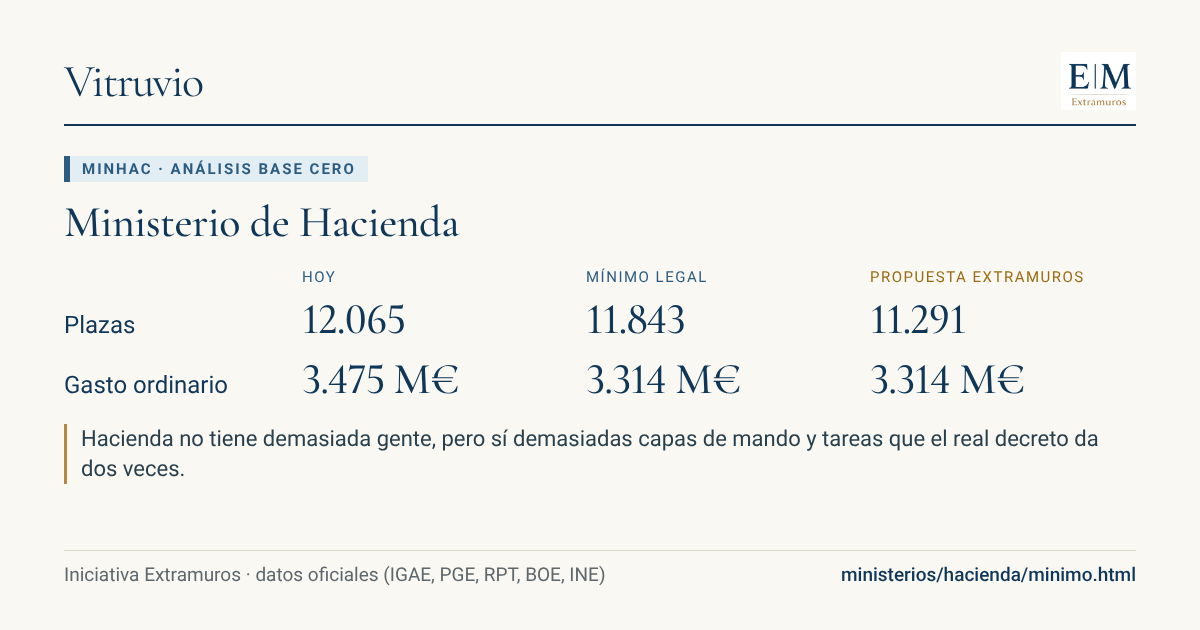
| Hoy | Mínimo legal | Propuesta Extramuros | |
|---|---|---|---|
| Plazas | 12.065 | 11.843 | 11.291 |
| Gasto ordinario | 3.475 M€ | 3.314 M€ | 3.314 M€ |
Plazas de la propuesta: el mínimo legal con equipos del tamaño de unidades parecidas (prudente). Gasto ordinario: estructura, programas y transferencias, gasto real de 2025; en la propuesta, con las decisiones de Extramuros sobre el mínimo legal (sin el ahorro de juntar ministerios, que se cuenta en la reagrupación).
Tres hallazgos principales
- Hacienda no tiene demasiada gente, pero sí demasiadas capas de mando y tareas que el real decreto da dos veces.
- El grueso del Ministerio hace trabajo que manda la ley.
- Lo que sobra son capas de mando.
¿Tiene retorno? Sus programas, con semáforo
6 programas y subvenciones de gasto ordinario: 4 suprimir, 2 evaluar antes de decidir. La pregunta es si el dinero tiene un retorno demostrado (efecto neto, peso muerto, retorno fiscal, coste por resultado). Cómo se pone el color.
- Corporación RTVE (servicio público)La mantiene en la propuesta413 M€Evaluar antes de decidir
Sin evaluación publicada de su retorno.
- Sentencias, responsabilidad patrimonial y justipreciosLa mantiene en la propuesta295 M€Evaluar antes de decidir
Sin evaluación publicada de su retorno.
- Incentivos regionalesLa quita en la propuesta79 M€Suprimir
Sin evaluación publicada de su retorno.
- Cuotas internacionales, becas y aportaciones menoresLa reduce a 13 M€ en la propuesta27 M€Suprimir
Sin evaluación publicada de su retorno.
- Consorcios de Santiago, Toledo y CuencaLa quita en la propuesta9 M€Suprimir
Sin evaluación publicada de su retorno.
- Aportaciones a sociedades y consorcios públicosLa quita en la propuesta1 M€Suprimir
Sin evaluación publicada de su retorno.
16.845 contratos por 8.660 M€ adjudicados en doce meses. 1 indicadores en rojo y 2 en ámbar.
- Una sola oferta: 51,2 % de las licitaciones Alerta
- Sin publicidad: 5,7 % del importe A vigilar
- Contratos menores: 0,2 % del importe Bien
- Posible fraccionamiento: 12,4 % del importe de los menores A vigilar
- Cinco mayores proveedores: 24,4 % del importe Bien
- Encargos a medios propios: 1,9 % de contratos más encargos Bien
Incluye la Dirección General de Racionalización y Centralización de la Contratación, que compra para toda la Administración, y sociedades estatales de la SEPI (Correos, RTVE…).
Una señal no prueba una irregularidad: indica dónde mirar. Umbrales y comparación con los demás ministerios.
Contratos, subvenciones y convenios
- Contratos: 15.427 por 8.673,6 M€ (octubre de 2025 a septiembre de 2026). Para qué, los tres mayores: combustibles y energía (1.243,5 M€); software (1.120,6 M€); vehículos y transporte (1.077,8 M€). Plataforma de Contratación del Sector Público: licitaciones y contratos menores adjudicados.
- Subvenciones: 4.021 concesiones por 499,6 M€ (2025 (fecha de concesión)). Las tres convocatorias mayores: Incentivos Regionales para la corrección de los desequilibrios económicos interterritoriales (420,5 M€); Resolución de 9 de junio de 2025 de SEPIDES EPE por la que se efectúa la convocatoria de concesión de ayudas a proyectos de producción de baterías del vehículo eléctrico dentro del PRTR en el año 2025 (25,8 M€); Línea de ayudas directas a empresas y profesionales especialmente afectados por la DANA del artículo 11 del RD.ley 6/2024. General. Año 2024 (17,7 M€). BDNS: subvenciones concedidas (importe concedido).
- Convenios: 200, con 7,6 M€ de aportación del ministerio cuando consta (02-10-2025 a 30-09-2026). BOE: convenios publicados (aportación económica del ministerio cuando el texto la da).
Importes adjudicados (contratos), concedidos (subvenciones) o comprometidos (convenios), a menudo para varios años: no son el gasto de un año del presupuesto y no se suman a sus totales. Sin nombres de personas físicas. Ver en la red: el detalle por órgano y organismo.
Descargar tarjeta: ficha del ministerio
El análisis completo sigue abajo, por apartados: ábrelos para ver el detalle.
Este informe analiza las 315 funciones del Ministerio de Hacienda para decidir con qué estructura mínima seguiría funcionando el país, respetando la Constitución y el derecho de la Unión Europea (UE).
- Fuentes: el Real Decreto 206/2024, que fija la estructura del Ministerio; los estatutos del Instituto de Estudios Fiscales (IEF), del Comisionado para el Mercado de Tabacos y del Parque Móvil; el art. 229 de la Ley General Tributaria (LGT), para el Tribunal Económico-Administrativo Central (TEAC); y el art. 21 del Real Decreto 206/2024, para las Delegaciones de Economía y Hacienda.
- Los datos, función a función, están en los datos del análisis.
- Se aplican el mismo método y los mismos criterios que en el Ministerio para la Transición Ecológica (MITECO) y en Economía.
Tesis y respuesta
- Hacienda no tiene demasiada gente, pero sí demasiadas capas de mando y tareas que el real decreto da dos veces. La hipótesis de partida era que el Ministerio está sobredimensionado. En su volumen, no lo está.
- El grueso del Ministerio hace trabajo que manda la ley. Son las Delegaciones de Economía y Hacienda (4.714 puestos, más de la mitad en las Gerencias del Catastro), la Intervención General de la Administración del Estado (IGAE, 1.943), el Parque Móvil (1.134) y el TEAC (903). Nada de eso se puede quitar sin dejar al país sin catastro, sin control interno o sin revisión de los actos de Hacienda sobre impuestos. La Agencia Estatal de Administración Tributaria (Agencia Tributaria (AEAT), 26.363 empleados, fuera de la relación de puestos de trabajo) la crea una ley y se mantiene.
- Lo que sobra son capas de mando. Son estas: dos capas creadas en 2020 sobre unidades que ya existían (la Dirección General de Estabilidad Presupuestaria bajo la Secretaría General de Financiación Autonómica y Local, y la Secretaría General de Fondos Europeos sobre sus dos direcciones generales); una dirección general temporal del Plan de Recuperación, cuyo Mecanismo hace el último pago en 2026; una Dirección General de Costes de Personal que repite cuatro funciones de la de Presupuestos; dos secretarías de Estado donde bastaría una, como entre 2009 y 2011; y funciones que repiten a otro órgano del propio Ministerio (la Dirección General de Racionalización y Centralización de la Contratación frente a Patrimonio, y el IEF frente a la Secretaría General de Financiación Autonómica y Local). Se pasa de 18 órganos superiores y directivos a 16 con reales decretos y a 13 con leyes. Las subdirecciones bajan de 79 a 70.
- La reducción estimada es pequeña: el 1,8 % del total. Las plazas bajan de 12.065 a 11.843 (de 383,0 M€ a 374,3 M€). Se eliminan 218 plazas (8,6 M€), 208 de ellas por juntar tareas duplicadas. Antes del repaso final eran 446: la regla estricta de reparto deja sin ahorro las funciones cuyo equipo sigue, y las 163 plazas vacantes de la relación especial («bolsín») ya no están en las funciones. Se traspasan 4 plazas: la tutela financiera de las entidades locales, que siguen costando en las comunidades autónomas.
- La responsabilidad difusa baja de 146 funciones a 4.
Repaso final
Extramuros revisó al final cinco puntos; las cifras de las tablas ya los incluyen.
- Ley de presupuestos. La coordinación de la auditoría interna de la AEAT solo se apoya en la Ley 31/1990, de Presupuestos para 1991, art. 103, que creó la AEAT sin plazo. Cuenta como «creación»: se mantiene y no cambia las cifras. La Fundación SEPI (anexo X de la Ley 31/2022) cuenta como «mención». Seis funciones de la Dirección General de Costes de Personal citan artículos anuales de la Ley 31/2022, pero no se marcan. Son el contenido propio de cada ley de presupuestos (art. 134 de la Constitución) para aplicar leyes permanentes (Estatuto Básico del Empleado Público, TREBEP, art. 21; Ley 47/2003, art. 26.2). No son una mención ni una creación, y se mantienen.
- Una sola inspección de servicios. La Inspección General de Hacienda deja de inspeccionar los servicios de otros ministerios: eso pasa a la Inspección General de Servicios de la Administración General del Estado (AGE), en Función Pública. También pierde la dependencia funcional de Economía (Real Decreto 206/2024, art. 15.1). Conserva lo propio de Hacienda: la inspección de la AEAT, el Catastro, las Delegaciones y los organismos del Ministerio; la auditoría interna de la AEAT; los tributos cedidos; las incompatibilidades; la responsabilidad contable; la calidad; y las quejas. Comprobado: esta base cero nunca sumó plazas de inspecciones de otros ministerios. La Inspección General tiene las plazas de sus propias funciones: 64, y 71 tras la regla estricta. Se corrigieron los textos de la estructura, las tres líneas, los solapes con Economía y los hallazgos.
- «Bolsín de vacantes». La cifra de la Subsecretaría en la estructura mínima (867), puesta a mano, aún incluía las 163 plazas de la relación especial que se habían sacado de las funciones en el primer paso. Baja a 721 (146 menos). La Dirección General del Patrimonio del Estado, que recibe dos funciones de la Subsecretaría, baja 17. Ya no queda ninguna cifra de la estructura sin ajustar.
- Regla estricta de reparto (decisión de Extramuros del 24-10-2026). 50 funciones que se suprimen o se unen como duplicadas dejan de contar ahorro por 229 plazas, porque su unidad de la RPT sigue. Son las funciones discrecionales de una subdirección que sigue y la parte del personal propio (gabinete, secretaría y unidades sin función) de un órgano que sigue. Sus plazas y su coste pasan, a partes iguales, a las funciones de la misma unidad u órgano que se mantienen. Se guarda el dato anterior. Los gabinetes solo se ahorran si su órgano desaparece. La estructura mínima se ajusta igual.
- Cifras recalculadas: actual, 12.065 plazas (12.228 antes de sacar el bolsín); reglamentos, de 11.643 a 11.871; leyes y mínimo, de 11.615 a 11.843 (eliminadas, de 446 a 218; traspasadas, 4); pre-2020, de 11.932 a 12.014.
Cómo se ha clasificado
Cada función se clasifica por la norma que la exige; solo se quita si esa norma se puede cambiar.
- Nivel A: lo impone la UE, un tratado o el reparto de competencias de la Constitución (arts. 133, 134, 135 y 149.1.14.ª). No se puede quitar desde España.
- Nivel B: lo impone una ley española. Nivel C: un reglamento. Nivel D: solo el real decreto de estructura (o el estatuto) o una decisión política.
- Crítica: sin ella peligra el funcionamiento del país o hay una obligación de la UE que se puede sancionar. Son el pago del sistema de financiación y de los mecanismos de liquidez, los Presupuestos Generales del Estado (PGE), la función interventora y la contabilidad, las cuentas nacionales, las autoridades de fondos europeos y los pagos territoriales. Nunca se elimina.
- Núcleo del Ministerio: lo que la ley exige a todo ministerio (Ley 40/2015, art. 58.2). Se mantiene siempre.
- Decisión (escenario mínimo): mantener, fusionar, traspasar o eliminar. Si se fusiona un duplicado, sus plazas no se cuentan; si el trabajo sigue, sí. Las cláusulas residuales y las funciones de unidades muy grandes repartidas a partes iguales (Delegaciones, Parque Móvil e IGAE) se fusionan sin ahorro, para no contar plazas ficticias.
Resultado: 54 funciones de nivel A, 179 de nivel B, 51 de nivel C y 31 de nivel D; 16 críticas y 38 del núcleo del Ministerio. Decisiones: 230 mantener, 72 fusionar, 1 traspasar y 12 eliminar.
Escenarios
Por real decreto se suprimen dos capas de 2020 y se juntan tareas repetidas; con leyes queda una sola secretaría de Estado.
- Los tres primeros escenarios se suman.
- El «pre-2020» va aparte: solo deshace lo creado desde 2020.
| Escenario | Órganos directivos | Altos cargos | Subdirecciones | Plazas (est.) | Coste personal (est.) | Mantener / fusionar / traspasar / eliminar | Plazas eliminadas | De ellas por duplicados | Plazas traspasadas | Responsabilidad difusa |
|---|---|---|---|---|---|---|---|---|---|---|
| Actual | 18 | 19 | 79 | 12.065 | 383,0 M€ | 315 / 0 / 0 / 0 | 0 | 0 | 0 | 146 |
| Reglamentos (solo real decreto u orden) | 16 | 17 | 70 | 11.871 | 375,5 M€ | 234 / 69 / 0 / 12 | 194 | 184 | 0 | 7 |
| Leyes (ley española, funciones no críticas) | 13 | 14 | 70 | 11.843 | 374,3 M€ | 230 / 72 / 1 / 12 | 218 | 208 | 4 | 4 |
| Mínimo (UE, Constitución, funciones críticas y núcleo) | 13 | 14 | 70 | 11.843 | 374,3 M€ | 230 / 72 / 1 / 12 | 218 | 208 | 4 | 4 |
| Pre-2020 (deshacer lo nuevo) | 16 | 17 | 76 | 12.014 | 380,9 M€ | 285 / 23 / 0 / 7 | 51 | 41 | 0 | 53 |
Las plazas son estimaciones: el personal de cada unidad se reparte a partes iguales entre sus funciones (por unidad de la RPT en las Delegaciones, la Secretaría General de Financiación Autonómica y Local y el IEF).
- Cubren 12.065 plazas de la RPT (sin las 163 vacantes del bolsín): servicios centrales, Delegaciones, IEF, Comisionado y Parque Móvil.
- No incluyen la AEAT, la Sociedad Estatal de Participaciones Industriales (SEPI), la Fábrica Nacional de Moneda y Timbre (FNMT), la Sociedad Mercantil Estatal de Gestión Inmobiliaria de Patrimonio (SEGIPSA), Loterías y Apuestas del Estado (SELAE), los consorcios ni la Autoridad Independiente de Responsabilidad Fiscal (AIReF).
Reglamentos (solo real decreto u orden)
Todo esto lo puede hacer el Gobierno por real decreto.
- Suprimir dos capas creadas en 2020: la Dirección General de Estabilidad Presupuestaria, bajo la Secretaría General de Financiación Autonómica y Local, y la Secretaría General de Fondos Europeos, sobre sus dos direcciones generales.
- Reducir la Dirección General del Plan de Recuperación a una subdirección de cierre.
- Unificar las funciones que el real decreto repite en dos órganos: Costes de Personal frente a Presupuestos; Secretaría General de Fondos Europeos frente a la Dirección General del Plan; las secretarías de Estado frente a sus direcciones generales; y la Dirección General de Racionalización y Centralización de la Contratación frente a la del Patrimonio.
- Suprimir las funciones sin mandato posteriores a 2019.
- Las Gerencias del Catastro y las Intervenciones territoriales pasan a depender solo de su órgano.
- Se mantienen como órganos la Secretaría de Estado de Presupuestos y Gastos, la Dirección General de Costes de Personal y la del Plan, porque las nombran normas con rango de ley. Por prudencia y para que todos los ministerios sean comparables, su supresión va al escenario de leyes.
Órganos que quedan:
- Secretaría de Estado de Hacienda.
- Secretaría de Estado de Presupuestos y Gastos: se mantiene porque la nombran al menos cinco normas con rango de ley.
- Subsecretaría de Hacienda.
- Secretaría General de Financiación Autonómica y Local.
- Dirección General de Tributos.
- Dirección General del Catastro.
- Tribunal Económico-Administrativo Central.
- Dirección General de Presupuestos.
- Dirección General de Costes de Personal: se mantiene porque la Ley 2/2014 (disposición adicional 14.ª) nombra a su antecesora.
- Intervención General de la Administración del Estado.
- Secretaría General Técnica.
- Dirección General del Patrimonio del Estado.
- Inspección General.
- Dirección General de Racionalización y Centralización de la Contratación.
- Dirección General de Fondos Europeos: autoridad responsable del Mecanismo; depende de la Secretaría de Estado de Presupuestos y Gastos.
- Dirección General del Plan y del Mecanismo de Recuperación y Resiliencia: se mantiene porque la nombra el Real Decreto-ley 36/2020, art. 41.3 (en la redacción de la Ley 31/2022, disposición final 31.ª). Queda con una subdirección de cierre.
Resultado:
- Se eliminan 194 plazas (7,5 M€); 184 por juntar duplicados.
- Se traspasan (siguen costando en otra administración): 0 plazas.
- De lo que cambia, 45 funciones son posteriores a 2019; se eliminan 102 plazas (4,1 M€).
Cambios normativos, por norma:
- Real Decreto 206/2024: 74 cambios de función. El detalle, función a función, está en los datos del análisis. Art. 4: suprimir la Dirección General de Estabilidad Presupuestaria y Gestión Financiera Territorial (2020). Sus cinco subdirecciones y sus funciones vuelven a la Secretaría General de Financiación Autonómica y Local (art. 3), como en el Real Decreto 1113/2018. Art. 22: suprimir la Secretaría General de Fondos Europeos (2020). La Dirección General de Fondos Europeos depende de la Secretaría de Estado de Presupuestos y Gastos y es el «centro directivo con competencia en materia de fondos europeos» del Real Decreto-ley 36/2020 (art. 20). Art. 24: reducir la Dirección General del Plan y del Mecanismo a una subdirección de cierre (de 4 a 1). Subdirecciones: una menos en Tributos (Organización y Gestión de Recursos), en Presupuestos (Análisis Transversal), en Costes de Personal (Estudios y Análisis), en la Dirección General de Racionalización y Centralización de la Contratación (Coordinación de Procesos), en la Secretaría General Técnica (División de Relaciones Internacionales y Ayudas de Estado) y en la Subsecretaría (División de Coordinación Territorial).
- Real Decreto 63/2001 (Estatuto del IEF): los estudios sobre financiación autonómica y la cooperación con otros centros se unen a la investigación; se elimina la evaluación de políticas; las publicaciones pasan al programa editorial de la Secretaría General Técnica; la cláusula residual se une a la gestión de recursos.
- Real Decreto 2668/1998 (Estatuto del Comisionado): la vigilancia de los criterios sanitarios se une a la vigilancia de la calidad de los productos; la cláusula residual se une a la distribución.
- Real Decreto 663/2022 (Estatutos del Parque Móvil): los servicios especiales se unen a los extraordinarios.
- Real Decreto 206/2024 y Real Decreto 390/1998: las Gerencias del Catastro pasan a depender orgánicamente de la Dirección General del Catastro y las Intervenciones territoriales, de la IGAE (art. 12.12 y arts. 17-21).
- Otros reglamentos que nombran órganos suprimidos: el Real Decreto 1009/2023, art. 4, de estructura básica: quitar la Dirección General de Estabilidad Presupuestaria y la Secretaría General de Fondos Europeos; el Real Decreto 899/2007, de incentivos regionales, art. 18: la presidencia del Consejo Rector pasa del titular de la Secretaría General de Fondos Europeos al de la Dirección General de Fondos Europeos; la Orden HFP/1030/2021 y el anexo del Plan Estadístico Nacional (BOE-A-2024-27148): cambiar las referencias a la Secretaría General de Fondos Europeos y a la Dirección General de Estabilidad Presupuestaria por las de sus sucesoras.
Leyes (ley española, funciones no críticas)
Además, se cambian las leyes que nombran órganos y se homogeneiza la tutela financiera de los ayuntamientos.
- Una sola secretaría de Estado: Hacienda y Presupuestos.
- La Dirección General de Costes de Personal se integra en la de Presupuestos.
- La Dirección General del Plan se integra en la de Fondos Europeos.
- La tutela financiera de las entidades locales se homogeneiza: todas las comunidades autónomas autorizan su endeudamiento. Se traspasa esa función: unas 4 plazas estimadas de la subdirección de entidades locales.
- La función residual sobre el Fondo de apoyo a la solvencia pasa a la Dirección General del Patrimonio, porque el Real Decreto-ley 25/2020 (art. 2.1) adscribe su Consejo Gestor a través de la Subsecretaría.
Órganos que quedan:
- Secretaría de Estado de Hacienda y Presupuestos (única).
- Subsecretaría de Hacienda.
- Secretaría General de Financiación Autonómica y Local, que absorbe la Dirección General de Estabilidad Presupuestaria.
- Dirección General de Tributos.
- Dirección General del Catastro, con las Gerencias.
- Tribunal Económico-Administrativo Central.
- Dirección General de Presupuestos, que integra la Dirección General de Costes de Personal y la Subdirección General de Análisis y Programación Económica.
- Intervención General de la Administración del Estado, con las intervenciones territoriales.
- Secretaría General Técnica.
- Dirección General del Patrimonio del Estado.
- Inspección General.
- Dirección General de Racionalización y Centralización de la Contratación.
- Dirección General de Fondos Europeos, que integra la Secretaría General de Fondos Europeos y la Dirección General del Plan y del Mecanismo.
Resultado:
- Se eliminan 218 plazas (8,6 M€); 208 por juntar duplicados.
- Se traspasan (siguen costando en otra administración): 4 plazas.
- De lo que cambia, 46 funciones son posteriores a 2019; se eliminan 102 plazas (4,1 M€).
Cambios normativos, por norma:
- Real Decreto 206/2024: 76 cambios de función. El detalle, función a función, está en los datos del análisis.
- Texto refundido de la Ley Reguladora de las Haciendas Locales (TRLRHL): la autorización del endeudamiento de las entidades locales se traspasa a las comunidades autónomas.
- Real Decreto 63/2001 (Estatuto del IEF), Real Decreto 2668/1998 (Estatuto del Comisionado), Real Decreto 663/2022 (Estatutos del Parque Móvil), Real Decreto 206/2024 y Real Decreto 390/1998 y otros reglamentos que nombran órganos suprimidos: los mismos cambios que en el escenario de reglamentos.
- Leyes que nombran a la Secretaría de Estado de Presupuestos y Gastos: suprimir esa secretaría de Estado. Queda una sola Secretaría de Estado de Hacienda y Presupuestos, como en 2009-2011, con una cláusula que remita las referencias legales al órgano sucesor. Son la Ley 47/2003, disposición final 5.ª; la Ley 33/2003, art. 158 y disposición adicional 9.ª; el Real Decreto Legislativo 8/2015 (Ley General de la Seguridad Social), art. 123; la Ley 25/2013, art. 6.6; el Real Decreto-ley 36/2020, arts. 23.4 y 34.2; y la Ley 31/2022 (PGE 2023), arts. 20, 21, 23, 24, 34 y 47, disposición adicional 1.ª y otras.
- Ley 2/2014 (disposición adicional 14.ª) y Real Decreto 206/2024, art. 10: integrar la Dirección General de Costes de Personal en la de Presupuestos. La Ley 2/2014 nombra a su antecesora, la Dirección General de Costes de Personal y Pensiones Públicas. También la nombra la Ley 31/1990, art. 47, para los anticipos de Clases Pasivas, una gestión que ya no es de Hacienda.
- Real Decreto-ley 36/2020, art. 41.3 (en la redacción de la Ley 31/2022, disposición final 31.ª), y Real Decreto 206/2024, art. 24: suprimir la Dirección General del Plan y del Mecanismo. Su subdirección de cierre pasa a la Dirección General de Fondos Europeos.
- Real Decreto 206/2024, art. 8: la Subdirección General de Análisis y Programación Económica pasa a la Dirección General de Presupuestos.
- Real Decreto-ley 25/2020, art. 2.1: la función sobre el Fondo de apoyo a la solvencia de empresas estratégicas se une a la gestión de las participaciones del Estado de la Dirección General del Patrimonio, que adscribe su Consejo Gestor.
Mínimo (UE, Constitución, funciones críticas y núcleo)
Es igual que el escenario de leyes: ninguna función crítica necesita cambiar de sitio.
- La financiación territorial, los PGE, el control interno, la contabilidad, las autoridades de fondos europeos y los pagos territoriales se mantienen donde están.
- Órganos que quedan: los mismos trece que en el escenario de leyes.
- Se eliminan 218 plazas (8,6 M€); 208 por juntar duplicados.
- Se traspasan (siguen costando en otra administración): 4 plazas.
- De lo que cambia, 46 funciones son posteriores a 2019; se eliminan 102 plazas (4,1 M€).
Pre-2020 (deshacer lo nuevo)
Este escenario va aparte: solo deshace lo creado desde 2020 sin obligación legal nueva ni servicio directo.
- Desaparecen la Dirección General de Estabilidad Presupuestaria y la Secretaría General de Fondos Europeos, las dos capas de 2020.
- La Dirección General del Plan se mantiene, porque sus funciones derivan del Reglamento (UE) 2021/241. Las funciones del Mecanismo que impone la UE no se tocan en este escenario.
Órganos que quedan:
- Secretaría de Estado de Hacienda.
- Secretaría de Estado de Presupuestos y Gastos.
- Subsecretaría de Hacienda.
- Secretaría General de Financiación Autonómica y Local.
- Dirección General de Tributos.
- Dirección General del Catastro.
- Tribunal Económico-Administrativo Central.
- Dirección General de Presupuestos.
- Dirección General de Costes de Personal.
- Intervención General de la Administración del Estado.
- Secretaría General Técnica.
- Dirección General del Patrimonio del Estado.
- Inspección General.
- Dirección General de Racionalización y Centralización de la Contratación.
- Dirección General de Fondos Europeos.
- Dirección General del Plan y del Mecanismo de Recuperación y Resiliencia.
Resultado:
- Se eliminan 51 plazas (2,1 M€); 41 por juntar duplicados.
- Se traspasan (siguen costando en otra administración): 0 plazas.
- De lo que cambia, 30 funciones son posteriores a 2019; se eliminan 51 plazas (2,1 M€).
Cambios normativos, por norma:
- Real Decreto 206/2024: 27 cambios de función. El detalle, función a función, está en los datos del análisis. Art. 4: suprimir la Dirección General de Estabilidad Presupuestaria y Gestión Financiera Territorial (2020). Sus funciones vuelven a la Secretaría General de Financiación Autonómica y Local (art. 3), como en el Real Decreto 1113/2018. Art. 22: suprimir la Secretaría General de Fondos Europeos (2020). La Dirección General de Fondos Europeos vuelve a depender de la Secretaría de Estado de Presupuestos y Gastos. Subdirecciones: una menos en Presupuestos (Análisis Transversal), en Costes de Personal (Estudios y Análisis) y en la Secretaría General Técnica (División de Relaciones Internacionales y Ayudas de Estado).
- Real Decreto 63/2001 (Estatuto del IEF): los estudios sobre financiación autonómica se unen a la investigación; se elimina la evaluación de políticas.
- Real Decreto 663/2022 (Estatutos del Parque Móvil): los servicios especiales se unen a los extraordinarios.
- Otros reglamentos que nombran órganos suprimidos: los mismos que en el escenario de reglamentos (Real Decreto 1009/2023, art. 4; Real Decreto 899/2007, art. 18; Orden HFP/1030/2021 y anexo del Plan Estadístico Nacional, BOE-A-2024-27148).
Capas de ahorro: del mínimo legal al mínimo bien dimensionado y con automatización
La base cero dice qué funciones sobran. Esta segunda capa mira cuánta gente necesita lo que se queda: compara el tamaño de cada equipo con el de unidades del mismo tipo de trabajo en los 22 ministerios, con un indicador de carga. No cambia el mínimo legal: se presenta aparte, con dos objetivos (prudente, la mediana de los comparables; ambicioso, el cuartil más eficiente) y un suelo (ninguna unidad baja de jefe y dos personas ni de la mitad de su tamaño).
- Hoy12.065punto de partida383,0 M€ al año de coste de personal
- Mínimo legal11.843−222 plazas (−1,8 %) sobre hoyahorro 8,6 M€ al año; 0,2 M€ traspasados, que no son ahorro
- Mínimo legal bien dimensionado11.291prudente11.115ambicioso−552 / −729 plazas (−4,7 % / −6,2 %) sobre el paso anteriorahorro adicional 15,9 M€ / 21,4 M€ al año
- Con automatización10.001prudente + baja8.061ambicioso + alta−1.290 / −3.054 plazas (−11,4 % / −27,5 %) sobre el paso anteriorEscenario aparte: tramitación reglada automatizable, en rango. Combinaciones cruzadas: prudente + alta, 8.185; ambicioso + baja, 9.856
Aparte, el gabinete del ministro (fuera del mínimo, porque cuelga del titular): 0 plazas de exceso con el objetivo prudente y 13 con el ambicioso, sobre la RPT de hoy. No se restan arriba.
Grupos comparables e indicadores
Cada equipo se compara solo con equipos del mismo tipo de trabajo, nunca con el ministerio entero. Los ministerios que ejecutan (5.000 plazas o más en el mínimo) se comparan aparte en las líneas del centro común.
| Grupo e indicador de carga | Plazas | Este ministerio | Objetivo prudente / ambicioso | Comparables | Ahorro prudente / ambicioso |
|---|---|---|---|---|---|
| Centro común: Dirección de los servicios comunes y organización (ejecutores)plazas por cada 1.000 plazas atendidas (mínimo del ministerio) | 329 | 27,78 | 20,73 / 12,99 | 7 | 84 / 164 |
| Centro común: Oficialía mayor, inmuebles, mantenimiento, seguridad y registro (ejecutores)plazas por cada 1.000 plazas atendidas (mínimo del ministerio) | 284 | 24,00 | 7,36 / 2,87 | 8 | 142 / 142 |
| Centro común: Personal, RRHH y nómina (ejecutores)plazas por cada 1.000 plazas atendidas (mínimo del ministerio) | 170 | 14,35 | 9,89 / 4,75 | 8 | 53 / 85 |
| Otros gabinetes (técnico de la Subsecretaría, de secretarías generales…)plazas por gabinete | 150 | 16,6 por unidad (9 unidades) | 6,61 / 3,70 | 83 | 65 / 71 |
| Centro común: Tecnologías de la información (ejecutores)plazas por cada 1.000 plazas atendidas (mínimo del ministerio) | 106 | 8,92 | 4,04 / 1,45 | 7 | 53 / 53 |
| Oficina directiva de dirección generalplazas por oficina directiva | 113 | 12,5 por unidad (9 unidades) | 8,08 / 5,00 | 140 | 40 / 51 |
| Normativa y Secretaría General Técnicaplazas por cada 100 textos al año (sección I del BOE sin disposiciones mecánicas + 1 × convenios) | 141 | 99,24 | 125,67 / 76,12 | 21 | 0 / 33 |
| Gestión de expedientes de ayudas (con volumen en la BDNS)plazas (+ ETC externalizados) por cada 1.000 concesiones al año (BDNS) | 50 | 410,25 | 46,02 / 10,16 | 7 | 25 / 25 |
| Gabinete de secretario de Estadoplazas por gabinete | 47 | 11,7 por unidad (4 unidades) | 4,18 / 2,94 | 32 | 21 / 22 |
| Centro común: Publicaciones, documentación, biblioteca y archivo (ejecutores)plazas por cada 1.000 plazas atendidas (mínimo del ministerio) | 39 | 3,26 | 1,22 / 0,83 | 8 | 19 / 19 |
| Oficina directiva de organismoplazas por oficina directiva | 34 | 11,3 por unidad (3 unidades) | 5,00 / 2,05 | 37 | 14 / 16 |
| Gabinete del ministro (fuera del mínimo)plazas por gabinete | 42 | 42,0 por unidad (1 unidad) | 41,50 / 29,25 | 22 | 0 / 13 |
| Centro común: Información administrativa y atención (ejecutores)plazas por cada 1.000 plazas atendidas (mínimo del ministerio) | 23 | 1,93 | 1,65 / 1,01 | 6 | 3 / 11 |
| Centro común: Protección de datos y transparencia (ejecutores)plazas por cada 1.000 plazas atendidas (mínimo del ministerio) | 15 | 1,30 | 0,57 / 0,41 | 7 | 8 / 8 |
| Oficina directiva de órgano superior (Secretaría de Estado, Subsecretaría, Secretaría General)plazas por oficina directiva | 19 | 4,7 por unidad (4 unidades) | 4,00 / 1,38 | 10 | 5 / 7 |
| Centro común: Gestión económica, presupuestaria y contratación interna (ejecutores)plazas por cada 1.000 plazas atendidas (mínimo del ministerio) | 50 | 4,23 | 8,76 / 4,75 | 8 | 0 / 0 |
Sin objetivo, por falta de un indicador de carga comparable: gestión de expedientes sin volumen medido (314 unidades); inspección y control (87 unidades); estrategia y análisis (15 unidades); relaciones (15 unidades); dirección (funciones de dirección en unidades ordinarias) (11 unidades); información y divulgación (12 unidades); obras y trabajo técnico (4 unidades); apoyo interno fuera de las líneas del centro (1 unidad). Que no tengan objetivo no quiere decir que estén bien dimensionadas: falta el dato de volumen.
Con automatización (escenario aparte)
Tercer paso, sobre el mínimo bien dimensionado: la parte automatizable de cada flujo de trabajo, en rango. En Hacienda, prudente + automatización baja deja 10.001 plazas (−1.290) y ambicioso + automatización alta, 8.061 (−3.054). Las combinaciones cruzadas van aparte: prudente + alta, 8.185; ambicioso + baja, 9.856.
| Clase de flujo de trabajo | Parte automatizable (baja / alta) | Fuente |
|---|---|---|
| Tramitación reglada de alto volumenprestaciones con reglas fijas, afiliación y altas, matriculaciones, permisos y renovaciones, pagos, registro, grabación y cotejo de documentos | 24 % / 53 % | OIT (2023) · Alan Turing Institute (2024) · Ingreso mínimo vital de oficio (2020) · Austria, prestación por hijo sin solicitud (2015) |
| Apoyo interno transaccionalnómina y gestión de personal, contabilidad, gestión económica y contratación administrativa | 24 % / 53 % | OIT (2023) |
| Trabajo mixtoinformación y atención, ayudas y subvenciones, documentación y archivo, oficialía y servicios generales, tramitación de expedientes de volumen medio o bajo | 2,2 % / 27,9 % | Deloitte (2017) |
| Trabajo de juicio o presencialinspección y control, normativa, estrategia, relaciones, dirección, gabinetes, obras y trabajo técnico, informática, personal operativo de seguridad, custodia en prisiones, museos y centros de atención | 1 % / 4 % | OIT (2023) |
Con automatización es un escenario aparte, no una previsión: la parte de cada flujo de trabajo que se puede automatizar, en rango (baja sobre el bien dimensionado prudente; alta sobre el ambicioso). Inversión en sistemas (orden de magnitud con fuentes): automatización baja, 1,03 mil M€ a 2,06 mil M€ de inversión única y 103,1 M€ a 412,4 M€ al año de coste recurrente; alta, 2,15 mil M€ a 4,30 mil M€ y 214,8 M€ a 859,2 M€ al año. Con el suelo de coste de la RPT se recupera hacia el año 9 (baja) y hacia el año 9 (alta) en el caso optimista, y no en 20 años en el pesimista. Anclas: proporción inversión / ahorro medida por la NAO británica en servicios compartidos (HC 16, 2016; el doble en el caso pesimista, supuesto) y el Plan de Digitalización de las AAPP 2021-2025 (3.165 M€, sin efecto medido en plantillas); coste recurrente del 10 % al 20 % de la inversión (supuesto). Plazo: el ahorro llega en años, con vacantes y jubilaciones, no con despidos; las cifras son un techo a 10 años, no un ahorro del primer ejercicio. Límites legales: la actuación automatizada solo sirve para actos reglados, con un órgano responsable y auditoría del sistema (Ley 40/2015, art. 41); una decisión solo automatizada con efectos sobre personas necesita una base legal con garantías (RGPD, art. 22); y la IA que evalúa el derecho a prestaciones es de alto riesgo, con supervisión humana obligatoria (Reglamento europeo de IA, 2024/1689).
Fuentes de los rangos: OIT (2023) · Deloitte (2017) · Alan Turing Institute (2024) · Ingreso mínimo vital de oficio (2020) · Austria, prestación por hijo sin solicitud (2015).
Ritmo: vacantes y jubilaciones
El ajuste se hace sin despidos: primero se amortizan vacantes de la RPT de cada unidad y el resto se deja de reponer al jubilarse. Prudente: 397 plazas con vacantes que ya existen y 156 con jubilaciones (unos 0,4 años). Ambicioso: 448 con vacantes y 281 con jubilaciones (unos 0,7 años).
Edad: no hay datos por ministerio; se usa la pirámide de toda la AGE (Registro Central de Personal, enero de 2025: el 22,75 % tiene 60 años o más). Algunas vacantes pueden estar cubiertas de forma provisional.
Proporción de mando
Plazas de gabinetes, oficinas directivas y funciones de dirección, estrategia y relaciones por cada plaza que ejecuta o atiende. Es un indicador, sin objetivo propio: señala dónde pesa la capa de «mandar» sin castigar a quien ejecuta.
- 909plazas de mando
- 8.210plazas de ejecución
- 0,11de mando por cada plaza de ejecución (percentil 75 de los 22: 0,76)
- Nopor encima del percentil 75
Organismos del ministerio por encima del percentil 75 de los organismos (0,07): Comisionado para el Mercado de Tabacos, O.A. (0,49).
Unidades con más exceso
| Unidad | Órgano | Plazas en el mínimo | Ahorro prudente / ambicioso |
|---|---|---|---|
| OFICIALIA MAYOR | Subsecretaría de Hacienda | 271 | 136 / 136 |
| S.G. DE RECURSOS HUMANOS | Subsecretaría de Hacienda | 132 | 41 / 66 |
| S.G. DE TECNOLOGIAS DE LA INFORMACION Y DE LAS COMUNICACIONES | Subsecretaría de Hacienda | 98 | 49 / 49 |
| SECRETARIA GENERAL | Instituto de Estudios Fiscales, O.A. | 74 | 19 / 37 |
| SECRETARIA GENERAL | Dirección General del Catastro | 70 | 18 / 35 |
| S.G. DE DOCUMENTACION Y PUBLICACIONES | Secretaría General Técnica | 56 | 22 / 28 |
Límites
Es una comparación interna: una unidad mayor que otras del mismo tipo no prueba que le sobre personal. Puede tener más carga de la que miden los indicadores, más complejidad o competencias que las otras no tienen.
Todos los límites (14)
- Datos bloqueados (decisión de Extramuros, 28-10-2026: se quedan como limitación): internos por centro penitenciario (Interior), autorizaciones de extranjería por provincia (Inclusión y Delegaciones del Gobierno), memoria de volúmenes de la AEAT, y datos de gestión del Instituto de Mayores y Servicios Sociales (IMSERSO) y del Fondo Español de Garantía Agraria (FEGA). Sus webs no responden a la descarga automática, así que esos organismos no tienen objetivo por volumen: prisiones solo con indicador nacional (SPACE I), extranjería y AEAT fuera del mínimo de esta capa, e IMSERSO y FEGA sin indicador de carga. Su exceso, si lo hay, no se mide.
- Solo hay objetivo donde hay indicador de carga comparable y al menos 5 comparables: gabinetes, capa directiva, líneas del centro común, normativa, gestión de ayudas y las redes periféricas del Instituto Nacional de la Seguridad Social (INSS), la Tesorería General de la Seguridad Social (TGSS), el Servicio Público de Empleo Estatal (SEPE), la Dirección General de Tráfico (DGT), el Instituto Social de la Marina (ISM) y la Inspección de Trabajo (volumen público por provincia o comunidad). Prisiones, Mutualidad General de Funcionarios Civiles del Estado (MUFACE), Catastro y los tribunales económico-administrativos solo tienen un indicador nacional; la AEAT y las oficinas de extranjería están fuera del mínimo de esta capa; el resto de la gestión, la inspección y el trabajo de pensar no tienen objetivo.
- Organismos de ejecución: el volumen es un indicador único por organismo (pensiones en vigor, afiliados, beneficiarios, trámites, órdenes de servicio) y no recoge toda la carga (incapacidad temporal (IT), ingreso mínimo vital (IMV), recaudación ejecutiva, sanciones…). Las provincias se comparan en bandas de tamaño; aun así, una provincia con más dispersión o más casos complejos puede necesitar más plantilla. El volumen es de 2024-2026 y los puestos son los de la RPT vigente (incluidas vacantes).
- El reparto de plazas por función es el de Criterio de Extramuros (a partes iguales entre funciones); el de las unidades sin funciones se reparte entre todas las funciones del órgano. El tipo de una unidad es el de sus funciones dominantes.
- Las funciones que la base cero fusiona sin duplicado siguen en su unidad de origen; las traspasadas (a otro ministerio, a las comunidades autónomas (CCAA) o al centro) no están en el mínimo de su ministerio y aquí no se dimensionan.
- La RPT fuera del modelo de funciones (organismos sin funciones en la base cero, como las confederaciones del MITECO, o la periferia de Defensa e Interior que no reparte) no se dimensiona: se muestra aparte.
- Normativa: las disposiciones mecánicas (precios del tabaco, de los gases licuados y de las monedas; correcciones de errores) no cuentan y un convenio pesa 0,5 (supuesto del proyecto); aun así, un real decreto y una orden menor cuentan igual; las disposiciones conjuntas cuentan en el departamento que las publica; no hay datos públicos de informes por ministerio.
- Automatización: es un escenario, no una previsión. Los rangos son de exposición de tareas (OIT) o de horas liberables (Deloitte) y la mitad de la exposición media es un supuesto del proyecto. Exige inversión no estimada, rediseño de los procedimientos y, en parte, cambios de ley; el efecto llega en años y con jubilaciones. Amortizar una vacante ahorra crédito presupuestado, no nómina pagada.
- Gestión de ayudas: concesiones al año de la BDNS (media de los años con concesiones); una concesión de una convocatoria masiva cuesta menos que una nominativa. La carga externalizada usa un coste supuesto de 50.000 € por ETC.
- Red periférica: sus unidades (también las que tienen funciones) se tratan con el tipo de ejecución de su órgano y no entran en las líneas del centro, porque su reparto entre las funciones es mecánico. Ejemplo: en la función Dirección General de Presupuestos de Interior («distribuir los medios personales y materiales») lleva 2.712 plazas de la periferia de la Policía a la línea de personal; aquí no cuentan como servicio interno.
- Unidades especializadas del centro (sistemas tributarios, de la Seguridad Social, presupuestarios, estadística departamental…): no hay comparables homogéneos; llevan la palanca fija del 5 %.
- Coste: suelo (sueldo, complemento de destino y específico de la RPT, sin cotizaciones ni trienios); el personal laboral no se valora.
- Ritmo: no hay edad por ministerio ni por unidad; se usa la pirámide de toda la AGE (RCP, enero de 2025). Las vacantes son las de la RPT de hoy en cada unidad (algunas pueden estar cubiertas de forma provisional).
Fuente: datos del proyecto (ver Método). Coste: suelo de la RPT, sin trienios, productividad ni cotizaciones.
Presupuesto: gasto ordinario y piezas
La regla base cero («el mínimo que exige la norma») se aplica solo al gasto ordinario: estructura, programas, subvenciones y transferencias. Aquí pasa de 3.475,4 M€ hoy a 3.401,0 M€ con lo que el Gobierno puede hacer por real decreto y a 3.313,7 M€ en el mínimo legal (−161,7 M€). Los derechos de los ciudadanos, los contratos vigentes, los fondos europeos temporales (Mecanismo de Recuperación y Resiliencia (MRR)), los traslados de coste y las operaciones financieras van en líneas aparte: se mantienen y no son ahorro.
| Línea | Hoy | Por real decreto | Cambiando leyes · mínimo legal |
|---|---|---|---|
| Lo que decide el Gobierno (gasto ordinario) | 3.475,4 M€ | 3.401,0 M€ | 3.313,7 M€ |
| Estructura (personal y funcionamiento) | 2.652,5 M€ | 2.600,4 M€ | 2.593,2 M€ |
| Programas, subvenciones y transferencias | 822,9 M€ | 800,5 M€ | 720,6 M€ |
| Comprometido o temporalSe mantiene en todos los escenarios. | 0,9 M€ | 0,9 M€ | 0,9 M€ |
| Fondos europeos de recuperación (MRR) | 0,9 M€ | 0,9 M€ | 0,9 M€ |
| Gasto total | 3.476,3 M€ | 3.401,8 M€ | 3.314,6 M€ |
| Ahorro frente a hoy | — | −74,4 M€2 % del gasto total | −161,7 M€5 % del gasto total |
| en gasto ordinario | — | −74,4 M€2 % del gasto ordinario | −161,7 M€5 % del gasto ordinario |
- Operaciones financieras (préstamos y aportaciones de capital; no son gasto ni ahorro): 4.411,8 M€ en todas las columnas.
Piezas de gasto ordinario (7)
Cada pieza agrupa partidas de una misma política. «Quién lo exige»: qué exige la parte que queda en el mínimo (Constitución o UE, una ley, un reglamento o ninguna norma). «Para quitarla»: qué haría falta. «Renovación anual»: medida que se prorroga cada año por real decreto-ley; es la más fácil de quitar, basta no renovarla.
| Pieza | Hoy | Mínimo legal | Quién lo exige | Para quitarla | Marcas |
|---|---|---|---|---|---|
| Estructura del Ministerio y la AEAT (personal y funcionamiento)Personal y gasto corriente de la AEAT, el Catastro, la IGAE y los servicios del Ministerio. · en la reagrupación: Ministerio de Hacienda y Economía | 2.652,5 M€ | 2.593,2 M€ | Estructura | sigue a la estructura | |
| Corporación RTVE (servicio público)Compensación por el servicio público de radio y televisión. · Ley 8/2009; Ley 17/2006 · en la reagrupación: Ministerio de Industria, Energía y Clima | 412,6 M€ | 412,6 M€ | Lo exige una ley | sigue a su entidad | |
| Sentencias, responsabilidad patrimonial y justipreciosPagos que imponen tribunales y la Constitución. · Constitución, arts. 33.3, 106.2 y 118 · en la reagrupación: Ministerio de Hacienda y Economía | 295,0 M€ | 295,0 M€ | Lo exige la UE o la Constitución | Constitución / UE | |
| Incentivos regionalesAyudas a la inversión empresarial en zonas de promoción económica. · Ley 50/1985 · en la reagrupación: Ministerio de Hacienda y Economía | 78,9 M€ | 0,0 M€ | Lo exige una ley | ley | |
| Cuotas internacionales, becas y aportaciones menoresOCDE fiscal, Protocolo del tabaco, Interreg, becas del IEF y cuotas. · Protocolo del tabaco (tratado); resto sin obligación · en la reagrupación: Ministerio de Hacienda y Economía | 26,1 M€ | 12,9 M€ | No lo exige ninguna norma | real decreto | |
| Consorcios de Santiago, Toledo y CuencaAportaciones a los consorcios de ciudades patrimonio. · ninguna (convenios) · en la reagrupación: Ministerio de Educación, Cultura y Ciencia | 9,1 M€ | 0,0 M€ | No lo exige ninguna norma | real decreto | |
| Aportaciones a sociedades y consorcios públicosAmpliaciones de capital del Patrimonio del Estado, zonas francas, Zona Especial Canaria y participaciones del Plan de Recuperación. · Ley 19/1994 (ZEC); resto sin obligación · en la reagrupación: Ministerio de Hacienda y Economía | 1,1 M€ | 0,0 M€ | Lo exige una ley | ley |
Piezas fuera de la regla (4: 0,9 M€ de gasto, más operaciones financieras)
Derechos, contratos vigentes (hasta su vencimiento), MRR, traslados de coste y operaciones financieras: iguales en todos los escenarios; no se cuentan como ahorro.
| Pieza | Hoy | Mínimo legal | Quién lo exige | Para quitarla | Marcas |
|---|---|---|---|---|---|
| Préstamos a CCAA y entidades locales (FFCCAA y FFEELL)Mecanismos adicionales de financiación de las administraciones territoriales (préstamos). · Real Decreto-ley 17/2014 · en la reagrupación: Ministerio de Hacienda y Economía | 4.249,5 M€ | 4.249,5 M€ | operación financiera | operación financiera | |
| Aportaciones a sociedades y consorcios públicos (operaciones financieras)Ampliaciones de capital del Patrimonio del Estado, zonas francas, Zona Especial Canaria y participaciones del Plan de Recuperación. · Ley 19/1994 (ZEC); resto sin obligación · en la reagrupación: Ministerio de Hacienda y Economía | 162,0 M€ | 162,0 M€ | operación financiera | operación financiera | |
| Sentencias, responsabilidad patrimonial y justiprecios (operaciones financieras)Pagos que imponen tribunales y la Constitución. · Constitución, arts. 33.3, 106.2 y 118 · en la reagrupación: Ministerio de Hacienda y Economía | 0,2 M€ | 0,2 M€ | operación financiera | operación financiera | |
| Estructura del Ministerio y la AEAT (personal y funcionamiento) (MRR)Personal y gasto corriente de la AEAT, el Catastro, la IGAE y los servicios del Ministerio. · en la reagrupación: Ministerio de Hacienda y Economía | 0,9 M€ | 0,9 M€ | MRR temporal | MRR temporal | vence 2026-2027 |
Fuente: : partidas del PGE 2025-P (prórroga PGE 2023 adaptada; vigente 2026) con su gasto real de 2025 (IGAE). Juega con estas piezas en Construye tu Estado.
Las verificaciones pedidas, una a una
Cada caso se ha comprobado leyendo el texto del Real Decreto 206/2024 y la norma citada, no solo por el parecido entre textos.
Dirección General de Costes de Personal frente a Dirección General de Presupuestos
Es una tarea duplicada. El real decreto da a Costes de Personal el mismo texto que da a Presupuestos en cuatro funciones.
- El art. 10.3 da a la Dirección General de Costes de Personal, en sus párrafos s) y t), el mismo texto que el art. 9.1 da a la de Presupuestos en los párrafos i) y j): objetivos y seguimiento económico-financiero del sector público empresarial y fundacional. Solo añade «en colaboración con la Dirección General de Presupuestos».
- Lo único propio de Costes de Personal sobre ese sector es el personal (art. 10.2), y eso ya lo hace en otras cinco funciones.
- Pasa lo mismo con el apoyo en el debate parlamentario de los presupuestos y con el informe de estabilidad de las normas (Ley Orgánica 2/2012, art. 7.3).
- Las cuatro funciones se unen a la Dirección General de Presupuestos: 40 plazas estimadas, por real decreto.
- Así, Costes de Personal queda con dos subdirecciones. En el escenario de leyes se integra en Presupuestos. La Ley 2/2014 nombra a su antecesora, la Dirección General de Costes de Personal y Pensiones Públicas, que tenía sentido propio mientras gestionaba las Clases Pasivas, traspasadas en 2020.
Fondos europeos: Secretaría General, Dirección General de Fondos Europeos y Dirección General del Plan
Es una tarea duplicada en vertical: dos órganos, uno encima del otro, hacen lo mismo.
- La Secretaría General de Fondos Europeos y la Dirección General del Plan tienen el mismo texto en la supervisión de los hitos y objetivos del Plan (parecido total: «la supervisión de los progresos en relación con los hitos y objetivos del Plan»). La Dirección General hace además su seguimiento.
- El art. 24 no dice que la Dirección General ejerza las funciones de la Secretaría General; no hay delegación expresa. Son dos órganos con la misma tarea.
- Pasa lo mismo con el cuadro de indicadores, las solicitudes de pago y la Conferencia Sectorial. Queda un equipo por tarea: el de la Dirección General, que es el que tiene subdirección.
- El Real Decreto-ley 36/2020 (art. 20) nombra autoridad responsable al «centro directivo del Ministerio de Hacienda con competencia en materia de fondos europeos». No nombra a la Secretaría General, que se suprime por real decreto: era una capa de 2020. En 2018, la Dirección General de Fondos Europeos dependía de la Secretaría de Estado de Presupuestos y Gastos.
- La Dirección General del Plan queda como una subdirección de cierre. La nombra el Real Decreto-ley 36/2020, art. 41.3, en la redacción de la Ley 31/2022, así que su supresión como órgano va al escenario de leyes.
- La Dirección General de Fondos Europeos, autoridad de gestión del Fondo Europeo de Desarrollo Regional (FEDER) y responsable del Mecanismo, no se toca: casi todas sus funciones son obligaciones de la UE.
- Se eliminan las cuatro funciones de «herramientas que integran la información», de 2020 y discrecionales. La presupuestaria se integra en Certificación y Pagos.
IGAE, Inspección General e Inspección de Servicios de Economía
Hay una sola tercera línea de control, con dos piezas que no se repiten.
- La IGAE controla la legalidad y la gestión económico-financiera de todo el sector público estatal: función interventora, control financiero, auditoría y autoridad de auditoría de los fondos europeos. Es la tercera línea común.
- La Inspección General inspecciona cómo funcionan los servicios de Hacienda. Hoy también los de Economía, por dependencia funcional (Real Decreto 206/2024, art. 15.1). Además, coordina por ley la auditoría interna de la AEAT (Ley 31/1990, art. 103.Diez).
- La ley separa el control de eficacia de los ministerios de adscripción (Ley 40/2015, art. 85.2), que hace la Inspección General, de la supervisión continua de la IGAE (art. 85.3). No es una duplicidad.
- Dentro de la Inspección General solo se unen los indicadores con el sistema de información, y se elimina el apoyo general a las autoridades.
- La inspección anual de los tributos cedidos (Ley 22/2009, art. 45.2) es la segunda línea de control sobre las comunidades autónomas.
- Fuera de Hacienda sí hay duplicidad: la Inspección de Servicios de la Subsecretaría de Economía repite a la Inspección General sobre los mismos órganos (ver «Solapes con otros ministerios»).
- Resultado: la IGAE hace el control interno, con las intervenciones territoriales bajo su dependencia orgánica; la Inspección General, solo los servicios de Hacienda; y el Tribunal de Cuentas, el control externo.
- Decisión de Extramuros: la inspección de servicios común a toda la AGE, Economía incluida, es la Inspección General de Servicios de la AGE (Función Pública, Dirección General de Gobernanza Pública; Real Decreto 799/2005). La Inspección General de Hacienda conserva solo lo propio de Hacienda y no recibe plazas de otros ministerios. Esta base cero nunca las sumó: sus 64 plazas, 71 tras la regla estricta, son las de sus propias funciones.
AEAT y la capa de la Secretaría de Estado de Hacienda
La Secretaría de Estado no es una capa de más sobre la Agencia, pero tiene tres funciones que sobran.
- La AEAT existe por ley (Ley 31/1990, art. 103): como una ley la crea, se mantiene.
- La ley hace al secretario de Estado presidente de la AEAT (art. 103.Tres.1). Los 1.361 M€ de su servicio presupuestario son la transferencia interna que financia a la Agencia. La Secretaría de Estado tiene 11,6 M€ propios y 38 puestos.
- Ninguna función de la Secretaría de Estado repite la aplicación de los tributos.
- Sí sobran tres funciones ejecutivas: la de los informes y autorizaciones sobre habilitados nacionales, duplicada con su dirección general (parecido de 0,74); la de instrucciones de coordinación, de 2020, que repite la potestad de dirección del art. 62 de la Ley 40/2015 y la autonomía de gestión de la AEAT; y la fiscalidad del juego, que es normativa tributaria y pasa a la Dirección General de Tributos (hasta 2020 la llevaba la Dirección General de Ordenación del Juego).
- Las otras tres funciones son de dirección y se mantienen.
Dirección General de Tributos, AEAT y TEAC: ¿cadena o duplicidad?
Es una cadena, sin huecos ni dos responsables.
- La Dirección General de Tributos hace las normas y las interpreta: propuesta normativa y consultas vinculantes (LGT, arts. 88.5 y 89).
- La AEAT aplica los tributos (Ley 31/1990, art. 103).
- El TEAC revisa en vía económico-administrativa (LGT, arts. 228-229).
- La ley exige separar aplicar y revisar: «Las funciones de aplicación de los tributos se ejercerán de forma separada a la de resolución de las reclamaciones económico-administrativas» (LGT, art. 83.2). Por eso las funciones del TEAC llevan la marca de separación exigida.
- Dentro de la dirección general solo se une la preparación de convenios fiscales con su negociación, y la gestión de recursos propia (una subdirección de 30 puestos) pasa a los servicios comunes de la Subsecretaría.
Financiación autonómica y local: Secretaría General, Dirección General de Estabilidad Presupuestaria e Inspección General
La Secretaría General de Financiación Autonómica y Local mueve mucho dinero con poca gente; la Dirección General de Estabilidad Presupuestaria es una capa sin plazas propias.
- La Secretaría General mueve 16.000 M€ de aportaciones a los fondos de financiación (capítulo 8, el 82,8 % del presupuesto consolidado de la sección) con 246 puestos. El dinero es una transferencia a las comunidades autónomas y a las entidades locales; la estructura es pequeña para lo que mueve.
- La Dirección General de Estabilidad Presupuestaria (2020) no tiene plazas propias: la RPT cuelga sus cinco subdirecciones de la Secretaría General. Es una capa de mando. Sus funciones vienen del art. 3 del Real Decreto 1113/2018, donde las tenía la Secretaría General. Se suprime por real decreto.
- Entre la Secretaría General y la Dirección General: el análisis de la información de las entidades locales y el de las comunidades autónomas (parecido de 0,83) son la misma tarea sobre poblaciones distintas, no un duplicado; los aspectos tributarios y no tributarios del Concierto vasco y el Convenio navarro pasan a una sola subdirección; las normas y su aplicación son una cadena.
- La inspección de los servicios autonómicos de tributos cedidos no repite a la Secretaría General: la ley la encarga a la Inspección General y es control sobre las comunidades autónomas, no gestión del sistema.
- El Fondo de Compensación Interterritorial, que hoy citan dos órganos, queda con un solo responsable: la Dirección General de Fondos Europeos, que lo programa con el Comité de Inversiones Públicas.
- Dinero en juego, no ahorro: 299 M€ en 46 subvenciones nominativas a comunidades autónomas y entidades locales para inversiones de otras materias pasan por la Secretaría General.
Patrimonio, SEGIPSA, SEPI, Parque Móvil, Comisionado, Catastro y contratación
En estas piezas casi todo son cadenas en las que cada uno hace su parte; solo la contratación tiene funciones repetidas.
- Dirección General del Patrimonio y SEGIPSA: es una cadena. SEGIPSA es el medio propio (Ley 33/2003, disposición adicional 10.ª) que hace obras, tasaciones y trabajos del Catastro por encargo. Cada Subsecretaría mantiene sus sedes y la Dirección General coordina los edificios administrativos de la AGE: se solapan en parte, sin duplicidad.
- Dirección General del Patrimonio y SEPI: son dos carteras de participaciones que fijan dos leyes (Ley 33/2003 y Ley 5/1996). No es duplicidad; queda como responsabilidad difusa residual. Las funciones residuales sobre el Fondo de solvencia pasan a la Dirección General del Patrimonio en el escenario de leyes, porque el Real Decreto-ley 25/2020 (art. 2.1) adscribe su Consejo Gestor a través de la Subsecretaría.
- Parque Móvil: es un servicio común de toda la AGE, ya centralizado (1.134 puestos, sobre todo conductores). Se mantiene. Los «servicios especiales» de 2024 son servicios extraordinarios y se integran sin ahorro. Su tamaño depende de a quién se da coche oficial (hasta directores generales, «de acuerdo con los recursos disponibles»), algo que fija el Real Decreto 663/2022.
- Comisionado para el Mercado de Tabacos: lo crea una ley y regula el monopolio de la venta de tabaco al por menor. Se mantiene. La vigilancia de los criterios sanitarios la hacen las comunidades autónomas y Sanidad; se integra en la vigilancia de calidad del propio Comisionado.
- Catastro: es competencia exclusiva del Estado. Encarga a SEGIPSA 50,9 M€ y tiene 76 convenios publicados en un año, 53 con entidades locales: es capacidad de ejecución y colaboración, no duplicidad. Las Gerencias pasan a depender solo de la Dirección General del Catastro. Se elimina la coordinación con el medio rural (2020, sin norma) y las relaciones institucionales generales se integran en el intercambio de información.
- Dirección General de Racionalización y Centralización de la Contratación frente a la Junta Consultiva y la Oficina Independiente de Regulación y Supervisión de la Contratación (OIReScon): es la cadena de la Ley de Contratos del Sector Público (LCSP). La Junta Consultiva, con el apoyo de la Dirección General del Patrimonio, informa y propone normas. La Dirección General de Racionalización compra para toda la AGE (art. 229, que la nombra). La OIReScon supervisa con independencia (art. 332). El Tribunal Administrativo Central de Recursos Contractuales (TACRC) revisa. Dentro de la cadena, la Dirección General de Racionalización repite a la del Patrimonio en cuatro funciones: normativa, datos, tramitación electrónica y relación internacional. Se unen en la Dirección General del Patrimonio. La de Racionalización conserva la compra centralizada y la declaración de bienes centralizados.
Presupuesto base cero: lo que impone la norma y lo que no
Con el mínimo que exige la norma, el gasto ordinario de Hacienda bajaría de 3.126,7 M€ a 2.924,9 M€; casi todo el dinero de la sección son préstamos y aportaciones de capital, que no son gasto.
- Es el mismo criterio que para la estructura, aplicado al gasto ordinario: estructura, programas, subvenciones y transferencias que no son obligatorias.
- Fuente: el tomo de la sección en los PGE 2025-P (la prórroga de los PGE de 2023, adaptada; vigente en 2026). Se ha leído partida a partida: programa, concepto y subconcepto.
- Total: 19.333,9 M€. De ellos, 2.135,8 M€ son estructura (personal, funcionamiento e inversión) y 17.198,1 M€ pasan a terceros (capítulos 4, 7 y 8).
- Cada partida se ha contrastado con la norma que la impone. El detalle está en el anexo.
- Los derechos de los ciudadanos, los contratos vigentes, el Mecanismo de Recuperación y Resiliencia (MRR) y los traslados de coste no cambian en ningún escenario y se muestran aparte.
- Las operaciones financieras (capítulo 8) no son gasto y quedan fuera del total, por decisión de Extramuros.
| Escenario | Gasto ordinario | Ahorro (solo ordinario) | Derechos (fuera de alcance) | Contratos vigentes | MRR temporal | Traslados de coste | Operaciones financieras | Gasto total (sin op. financieras) |
|---|---|---|---|---|---|---|---|---|
| hoy | 3.126,7 M€ | — | 0,0 M€ | 0,0 M€ | 2,9 M€ | 0,0 M€ | 16.204,3 M€ | 3.129,7 M€ |
| reglamentos | 3.074,0 M€ | −52,7 M€ | 0,0 M€ | 0,0 M€ | 2,9 M€ | 0,0 M€ | 16.204,3 M€ | 3.077,0 M€ |
| leyes | 2.924,9 M€ | −201,8 M€ | 0,0 M€ | 0,0 M€ | 2,9 M€ | 0,0 M€ | 16.204,3 M€ | 2.927,9 M€ |
| mínimo | 2.924,9 M€ | −201,8 M€ | 0,0 M€ | 0,0 M€ | 2,9 M€ | 0,0 M€ | 16.204,3 M€ | 2.927,9 M€ |
Operaciones financieras (capítulo 8), fuera del gasto: 16.204,3 M€.
- Reglamentos: sale el gasto ordinario que ninguna norma obliga a hacer: acuerdos políticos, programas, campañas y subvenciones discrecionales. Sale también el que solo impone un reglamento. El que impone una ley sin fijar importe baja al mínimo que cumple la obligación.
- Leyes: sale además el gasto ordinario que solo impone una ley española. Se quita cambiando esa ley.
- Mínimo: queda solo el gasto ordinario que imponen la Constitución, el derecho de la UE o un tratado. Se suman las transferencias a entidades que la base cero mantiene y la conservación de la red estatal.
- La estructura sigue al coste de personal de cada escenario. Lo traspasado se sigue pagando en otro sitio.
- MRR temporal: 2,9 M€ en 1 partida. Es una capa temporal que se acaba en 2026-2027: gastos corrientes en bienes y servicios del Instituto de Estudios Fiscales, 2,9 M€.
- Operaciones financieras: 16.204,3 M€ en 10 partidas. Son préstamos o aportaciones de capital: no son gasto ni ahorro. Las mayores son: la aportación patrimonial al Fondo de Financiación a Comunidades Autónomas, 15.000,0 M€; la aportación patrimonial al Fondo de Financiación a Entidades Locales, 1.000,0 M€; la compra de acciones y participaciones del sector público, 170,0 M€; y el artículo 85 del Mecanismo de Recuperación y Resiliencia, 30,4 M€.
- Entidades que se mantienen: la transferencia a una entidad que la base cero de estructura mantiene, se mantiene con ella. Aquí, a la Corporación Radiotelevisión Española (RTVE), 489,6 M€.
Del gasto ordinario juzgado (993,8 M€), esto es lo que obliga a cada parte:
- la UE o un tratado: 350,2 M€;
- solo una ley española: 632,8 M€;
- solo un reglamento: 0,0 M€;
- ninguna norma (gasto sin obligación legal): 10,8 M€.
Medición del gasto ordinario:
- 362,3 M€ no tienen objetivo medible ni evaluación publicada.
- 491,7 M€ financian la estructura y el funcionamiento de entidades.
- 0,0 M€ tienen una meta de resultado; 631,6 M€ solo tienen metas de actividad o cobertura; y 362,3 M€ no tienen ninguna meta medible.
- El anexo lo describe partida a partida.
Estructura mínima propuesta
El mínimo legal de Hacienda tiene una secretaría de Estado, la Subsecretaría, la Secretaría General de Financiación Autonómica y Local, diez órganos directivos más y tres organismos.
- Es el resultado de aplicar todas las decisiones (escenario mínimo).
- Columna «Línea»: 1, gestión y ejecución; 2, control y supervisión sobre otros, o separación que exige una norma; 3, auditoría; —, apoyo interno.
| Órgano | Rango | Depende de | Plazas est. | Coste est. | Tipo | Plazas de control / de ejecución estatal | Línea |
|---|---|---|---|---|---|---|---|
| Ministro/a | ministro | - | 0 | 0,0 M€ | mixto | 0 / 0 | 1 |
| Secretaría de Estado de Hacienda (en el escenario de leyes, de Hacienda y Presupuestos) | secretaría de estado | Ministerio | 32 | 1,3 M€ | control | 19 / 0 | 1 |
| Secretaría General de Financiación Autonómica y Local | secretaría general (rango de subsecretaría) | Secretaría de Estado de Hacienda | 0 (242 con subdirecciones) | 0,0 M€ | mixto | 0 / 0 | 2 |
| ↳ Subdirección General de Estudios Financieros Autonómicos | subdirección | Secretaría General de Financiación Autonómica y Local | 14 | 0,6 M€ | control | 14 / 0 | 1 |
| ↳ Subdirección General de Relaciones Tributarias con las Comunidades Autónomas y Regímenes Forales | subdirección | Secretaría General de Financiación Autonómica y Local | 20 | 0,8 M€ | control | 20 / 0 | 1 |
| ↳ Subdirección General de Estudios Financieros de Entidades Locales | subdirección | Secretaría General de Financiación Autonómica y Local | 38 | 1,6 M€ | control | 38 / 0 | 2 |
| ↳ Subdirección General de Sistemas y Aplicaciones para la Financiación Territorial | subdirección | Secretaría General de Financiación Autonómica y Local | 41 | 1,7 M€ | ejecución estatal | 0 / 0 | — |
| ↳ Subdirección General de Gestión de la Financiación Autonómica | subdirección | Secretaría General de Financiación Autonómica y Local | 19 | 0,8 M€ | ejecución estatal | 6 / 12 | 1 |
| ↳ Subdirección General de Análisis Presupuestario y Estadística de las Comunidades Autónomas | subdirección | Secretaría General de Financiación Autonómica y Local | 23 | 1,0 M€ | control | 23 / 0 | 2 |
| ↳ Subdirección General de Sostenibilidad y Política Financiera Autonómica | subdirección | Secretaría General de Financiación Autonómica y Local | 19 | 0,8 M€ | control | 19 / 0 | 2 |
| ↳ Subdirección General de Gestión de la Financiación Local | subdirección | Secretaría General de Financiación Autonómica y Local | 41 | 1,7 M€ | ejecución estatal | 0 / 41 | 1 |
| ↳ Subdirección General de Gestión Presupuestaria y Financiera de Entidades Locales | subdirección | Secretaría General de Financiación Autonómica y Local | 29 | 1,2 M€ | control | 25 / 4 | 2 |
| Dirección General de Tributos | dirección general | Secretaría de Estado de Hacienda | 146 | 7,1 M€ | control | 104 / 40 | 1 |
| Dirección General del Catastro | dirección general | Secretaría de Estado de Hacienda | 319 (2.952 con subdirecciones) | 11,6 M€ | ejecución estatal | 9 / 202 | 1 |
| ↳ Gerencias del Catastro (red territorial) | red territorial (rango de subdirección) | Dirección General del Catastro | 2.633 | 82,3 M€ | ejecución estatal | 0 / 2.633 | 1 |
| Tribunal Económico-Administrativo Central (con los tribunales regionales y locales) | dirección general | Secretaría de Estado de Hacienda | 903 | 33,2 M€ | control | 301 / 602 | 2 |
| Dirección General de Presupuestos | dirección general | Secretaría de Estado de Hacienda | 183 (385 con subdirecciones) | 7,8 M€ | mixto | 102 / 73 | 1 |
| ↳ Subdirección General de Análisis y Programación Económica (previsiones de saldo; procede de la Secretaría de Estado de Presupuestos y Gastos) | subdirección | Dirección General de Presupuestos | 12 | 0,5 M€ | ejecución estatal | 0 / 12 | 1 |
| ↳ Subdirección General de Costes de Personal (procede de la Dirección General de Costes de Personal) | subdirección | Dirección General de Presupuestos | 190 | 6,7 M€ | control | 100 / 20 | 2 |
| Intervención General de la Administración del Estado | subsecretaría | Secretaría de Estado de Hacienda | 0 (2.790 con subdirecciones) | 0,0 M€ | mixto | 0 / 0 | 3 |
| ↳ IGAE – Control interno, auditoría y antifraude (intervenciones delegadas, Oficina Nacional de Auditoría y Servicio Nacional de Coordinación Antifraude) | subdirección | IGAE | 965 | 38,3 M€ | control | 709 / 138 | 3 |
| ↳ IGAE – Contabilidad pública y cuentas nacionales (Oficina Nacional de Contabilidad) | subdirección | IGAE | 842 | 33,4 M€ | ejecución estatal | 370 / 472 | 1 |
| ↳ IGAE – Oficina de Informática Presupuestaria | subdirección | IGAE | 134 | 5,3 M€ | ejecución estatal | 0 / 0 | — |
| ↳ Intervenciones territoriales (red territorial) | red territorial (rango de subdirección) | IGAE | 849 | 26,5 M€ | control | 425 / 425 | 3 |
| Dirección General de Fondos Europeos (autoridad de gestión del FEDER y autoridad responsable del Mecanismo) | dirección general | Secretaría de Estado de Hacienda | 256 (384 con subdirecciones) | 10,3 M€ | mixto | 88 / 136 | 1 |
| ↳ Subdirección General del Mecanismo de Recuperación y Resiliencia (cierre) | subdirección | Dirección General de Fondos Europeos | 89 | 3,6 M€ | control | 40 / 13 | 2 |
| ↳ Subdirección General de Sistemas de Información de Fondos Europeos | subdirección | Dirección General de Fondos Europeos | 39 | 1,5 M€ | ejecución estatal | 0 / 0 | — |
| Subsecretaría de Hacienda | subsecretaría | Ministerio | 721 (1.953 con subdirecciones) | 18,8 M€ | mixto | 0 / 49 | — |
| ↳ Delegaciones de Economía y Hacienda – Secretarías Generales (red territorial) | red territorial (rango de subdirección) | Subsecretaría | 1.232 | 38,5 M€ | ejecución estatal | 246 / 986 | 1 |
| Secretaría General Técnica | dirección general | Subsecretaría | 239 | 7,8 M€ | mixto | 23 / 0 | — |
| Dirección General del Patrimonio del Estado | dirección general | Subsecretaría | 289 | 11,2 M€ | ejecución estatal | 8 / 286 | 1 |
| Inspección General | dirección general | Subsecretaría | 71 | 3,1 M€ | control | 21 / 0 | 3 |
| Dirección General de Racionalización y Centralización de la Contratación | dirección general | Subsecretaría | 94 | 3,5 M€ | ejecución estatal | 0 / 85 | 1 |
| Instituto de Estudios Fiscales, O.A. | organismo autónomo | Secretaría de Estado de Hacienda | 149 | 4,4 M€ | ejecución estatal | 0 / 10 | 1 |
| Comisionado para el Mercado de Tabacos, O.A. | organismo autónomo | Subsecretaría | 83 | 3,0 M€ | control | 36 / 36 | 2 |
| Parque Móvil del Estado, O.A. | organismo autónomo | Subsecretaría | 1.134 | 4,5 M€ | ejecución estatal | 0 / 0 | — |
- Ministro/a: preside el Consejo de Política Fiscal y Financiera (Ley Orgánica de Financiación de las Comunidades Autónomas, LOFCA, art. 3). La SEPI se adscribe a través del titular. La AIReF es independiente (Ley Orgánica 6/2013) y solo se adscribe a efectos de organización.
- Secretaría de Estado de Hacienda (en el escenario de leyes, de Hacienda y Presupuestos): es la única secretaría de Estado en el escenario de leyes. Absorbe la de Presupuestos y Gastos, como la Secretaría de Estado de Hacienda y Presupuestos de 2009-2011. La nombran leyes: su titular preside la AEAT (Ley 31/1990, art. 103.Tres). Conserva la dirección de la financiación territorial (tres funciones). Pierde las tres funciones que ejecutaban: la de habilitados nacionales, duplicada con la Secretaría General de Financiación Autonómica y Local; la de instrucciones de coordinación, sin contenido propio; y la fiscalidad del juego, que pasa a la Dirección General de Tributos. Sobre la AEAT no hay una capa que repita: la AEAT aplica los tributos con autonomía de gestión y su presupuesto (1.361 M€ de transferencia interna) solo pasa por el servicio de la Secretaría de Estado.
- Secretaría General de Financiación Autonómica y Local: absorbe la Dirección General de Estabilidad Presupuestaria y Gestión Financiera Territorial (2020). Vuelve a la forma del Real Decreto 1113/2018, con las nueve subdirecciones colgando de la Secretaría General, como ya las cuelga la RPT. Gestiona 16.000 M€ de aportaciones a los fondos de financiación de las comunidades autónomas y las entidades locales (capítulo 8, el 82,8 % del presupuesto consolidado de la sección 15) con 246 puestos: una estructura pequeña para el dinero que mueve. Paga además subvenciones nominativas a comunidades autónomas y entidades locales que son de otras materias: 299 M€ en 46 concesiones en la Base de Datos Nacional de Subvenciones (BDNS).
- Subdirección General de Estudios Financieros Autonómicos: prepara las normas del sistema y hace de secretaría del Consejo de Política Fiscal y Financiera (CPFF) y del Comité Técnico Permanente de Evaluación.
- Subdirección General de Relaciones Tributarias con las Comunidades Autónomas y Regímenes Forales: un solo responsable del Concierto vasco y el Convenio navarro, en sus aspectos tributarios y no tributarios, que hoy se reparten entre la Secretaría General y la dirección general.
- Subdirección General de Estudios Financieros de Entidades Locales: normas de financiación local e información de las entidades locales.
- Subdirección General de Sistemas y Aplicaciones para la Financiación Territorial: absorbe las aplicaciones de captura de información que desarrollaba la Secretaría General Técnica.
- Subdirección General de Gestión de la Financiación Autonómica: entregas a cuenta, liquidación del sistema y coste efectivo de los traspasos. El Fondo de Compensación Interterritorial pasa a tener un solo responsable, la Dirección General de Fondos Europeos.
- Subdirección General de Análisis Presupuestario y Estadística de las Comunidades Autónomas: información y supervisión de las comunidades autónomas y sus entes.
- Subdirección General de Sostenibilidad y Política Financiera Autonómica: endeudamiento autonómico y estabilidad. Es una cadena con el Tesoro (prudencia financiera).
- Subdirección General de Gestión de la Financiación Local: participación de los ayuntamientos en los tributos del Estado y mecanismos de financiación (Fondo de Liquidez Autonómico, FLA; Fondo de Ordenación…).
- Subdirección General de Gestión Presupuestaria y Financiera de Entidades Locales: tutela financiera (coordinación tras homogeneizar las autorizaciones; ver el apartado de homogeneización), periodo medio de pago y habilitados nacionales.
- Dirección General de Tributos: diez subdirecciones, una por figura tributaria; pierde la de Organización y Gestión de Recursos. Es la cadena tributaria: la Dirección General de Tributos hace la norma y la interpreta (consultas vinculantes, LGT, art. 88.5), la AEAT la aplica y el TEAC revisa.
- Dirección General del Catastro: tres subdirecciones. Encarga a SEGIPSA, su medio propio, trabajos por 50,9 M€ y colabora con 53 entidades locales por convenio: es una cadena, no una duplicidad. El País Vasco y Navarra tienen catastro foral (Constitución, disposición adicional 1.ª).
- Gerencias del Catastro (red territorial): hoy dependen orgánicamente de las Delegaciones y funcionalmente del Catastro. Pasan a depender solo de la Dirección General del Catastro (materia repartida que se unifica). 2.633 puestos en la RPT.
- Tribunal Económico-Administrativo Central (con los tribunales regionales y locales): 903 puestos, con los tribunales regionales. Revisa los actos de la AEAT y de la Dirección General del Catastro. Después cabe recurso ante la jurisdicción contencioso-administrativa.
- Dirección General de Presupuestos: absorbe la instrumentación de la estabilidad que repetía la Secretaría de Estado y la unidad de revisión del gasto. En el escenario de leyes integra la Subdirección General de Análisis y Programación Económica (hoy en la Secretaría de Estado) y la Dirección General de Costes de Personal. Tiene siete subdirecciones propias, más dos de costes de personal y una de previsiones.
- Subdirección General de Análisis y Programación Económica (previsiones de saldo; procede de la Secretaría de Estado de Presupuestos y Gastos): hace las previsiones de saldo en contabilidad nacional (Directiva 2011/85/UE, art. 4). Hasta 2020 las hacía la IGAE.
- Subdirección General de Costes de Personal (procede de la Dirección General de Costes de Personal): integra la Dirección General de Costes de Personal en el escenario de leyes, con dos subdirecciones. Pierde las cuatro funciones que repetían a Presupuestos y el diagnóstico de efectivos.
- Intervención General de la Administración del Estado: no se toca. Tiene 1.943 puestos en la RPT: Oficina de Informática Presupuestaria, 424; Oficina Nacional de Auditoría, 295; Contabilidad, 142; e intervenciones delegadas. Pasa a tener la dependencia orgánica de las intervenciones territoriales de las Delegaciones.
- IGAE – Control interno, auditoría y antifraude: función interventora, control financiero, auditoría pública, autoridad de auditoría y de control de los fondos europeos, BDNS y lucha contra el fraude.
- IGAE – Contabilidad pública y cuentas nacionales: contabilidad pública, cuentas del sector público (Sistema Europeo de Cuentas, SEC 2010), inventario de entes y registro de los proyectos estratégicos (proyecto estratégico para la recuperación y transformación económica (PERTE)).
- IGAE – Oficina de Informática Presupuestaria: 424 puestos.
- Intervenciones territoriales (red territorial): hoy están en las Delegaciones y dependen funcionalmente de la IGAE. Pasan a depender solo de la IGAE, como las intervenciones delegadas (Real Decreto 206/2024, art. 11.4). 849 puestos.
- Dirección General de Fondos Europeos (autoridad de gestión del FEDER y autoridad responsable del Mecanismo): queda sin la Secretaría General de Fondos Europeos (2020). En el escenario de leyes integra la Dirección General del Plan y del Mecanismo como una subdirección de cierre. Tiene ocho subdirecciones propias, más la de sistemas (de la Secretaría General) y la del Mecanismo. Incentivos regionales: 1.652 M€ concedidos (BDNS).
- Subdirección General del Mecanismo de Recuperación y Resiliencia (cierre): hitos y objetivos, cuadro de indicadores, informes, solicitudes de pago, sistema de gestión y control, y cierre. Se acaba con los controles posteriores al último pago (2026).
- Subdirección General de Sistemas de Información de Fondos Europeos: viene de la Secretaría General de Fondos Europeos.
- Subsecretaría de Hacienda: cinco subdirecciones; la División de Coordinación Territorial se integra en la Subdirección General de Coordinación Territorial. Absorbe la gestión de recursos propia de la Dirección General de Tributos y de la del Patrimonio. Tiene adscritos la OIReScon (independiente, LCSP, art. 332) y el TACRC.
- Delegaciones de Economía y Hacienda – Secretarías Generales (red territorial): patrimonio, pagos, cobro de ingresos no tributarios, sanciones y tareas territoriales de la Secretaría General de Financiación Autonómica y Local. Dependen funcionalmente de la Dirección General del Patrimonio, de esa Secretaría General y de la Subsecretaría. Unas 1.000 plazas de Secretaría General y 228 de otras unidades. Las Gerencias del Catastro y las Intervenciones pasan a sus órganos.
- Secretaría General Técnica: siete subdirecciones; la División de Relaciones Internacionales y Ayudas de Estado se integra en la Subdirección General de Informes y Relaciones Internacionales. Mantiene la Central de Información económico-financiera; las aplicaciones de captura pasan a la Secretaría General de Financiación Autonómica y Local.
- Dirección General del Patrimonio del Estado: seis subdirecciones. Lleva el patrimonio, los edificios administrativos, las participaciones del Estado y la contratación pública (apoyo a la Junta Consultiva, registros y Plataforma de Contratación). Absorbe la normativa, los datos y la relación internacional que repetía la Dirección General de Racionalización.
- Inspección General: dos subdirecciones. No repite a la IGAE: la IGAE controla la legalidad y la gestión económico-financiera; la Inspección General, el funcionamiento de los servicios. Por decisión de Extramuros, solo inspecciona lo propio de Hacienda: la inspección de servicios de Economía y del resto de la AGE es de la Inspección General de Servicios de la AGE (Función Pública). No suma plazas de otros ministerios.
- Dirección General de Racionalización y Centralización de la Contratación: cuatro subdirecciones; se integra la de Coordinación de Procesos y Análisis de Información, cuyas funciones pasan a la Dirección General del Patrimonio. La nombra la LCSP (art. 229).
- Instituto de Estudios Fiscales, O.A.: investigación y selección y formación de los cuerpos de Hacienda (Ley 14/2000, art. 51). Pierde los estudios territoriales, la evaluación de políticas y las publicaciones propias; absorbe la formación presupuestaria. Plazas por unidad de la RPT: Dirección de Estudios, 40; Escuela, 45; Secretaría General y apoyo, 94.
- Comisionado para el Mercado de Tabacos, O.A.: regula el monopolio de la venta de tabaco al por menor (Ley 13/1998, art. 5). Deja la vigilancia sanitaria a las comunidades autónomas y a Sanidad.
- Parque Móvil del Estado, O.A.: 1.134 puestos (1.027 en Movilidad Oficial). Es un servicio común de la AGE, ya centralizado.
Organismos
Todos los organismos y empresas de Hacienda se mantienen; varios quedan fuera del análisis función a función.
| Organismo | Decisión | Justificación |
|---|---|---|
| Agencia Estatal de Administración Tributaria (AEAT) | mantener | La creó una ley (Ley 31/1990, art. 103) y aplica el sistema tributario y aduanero del Estado: se mantiene. Tiene 26.363 empleados (Memoria 2024), 1.395,9 M€ de presupuesto, financiado con 1.361,1 M€ de transferencia del servicio de la Secretaría de Estado (interna, no es gasto de la secretaría), y 701 trámites. Está fuera de la RPT, así que no entra en las cifras de plazas. La Secretaría de Estado la preside por ley y no repite su trabajo: no hay una capa de más sobre la AEAT; las funciones de la secretaría que ejecutaban se reasignan. |
| Instituto de Estudios Fiscales (IEF) | mantener | Es un organismo autónomo creado por ley (Ley 14/2000, art. 51): investigación y apoyo a la selección y formación de los cuerpos de Hacienda. Pierde los estudios de financiación territorial, que repiten a la Secretaría General de Financiación Autonómica y Local; la evaluación de políticas, una función de 2020 sin mandato propio (la evaluación de la AGE la ordena la Ley 27/2022 y las revisiones del gasto las hace la AIReF); y las publicaciones propias, que pasan a la Secretaría General Técnica. Absorbe la formación presupuestaria de Presupuestos. Podría unirse con el Instituto Nacional de Administración Pública (INAP) en una escuela común, pero exigiría una ley y no se propone. Plazas por unidad de la RPT: la Dirección de Estudios tiene 40 puestos; lo que se suprime o integra como duplicado son unas 30 plazas estimadas, no 60. |
| Comisionado para el Mercado de Tabacos | mantener | Es un organismo autónomo creado por ley (Ley 13/1998, art. 5). Regula el monopolio de la venta de tabaco al por menor (red de estancos) y vigila a los operadores. Se mantiene. Deja la vigilancia sanitaria, que hacen las comunidades autónomas y Sanidad (Ley 28/2005). Tiene 84 puestos y 30 trámites. |
| Parque Móvil del Estado | mantener | Es un organismo autónomo y el servicio común de coches de toda la AGE (Real Decreto 663/2022). Tiene 1.134 puestos (1.027 en Movilidad Oficial, sobre todo conductores laborales) y 48,5 M€. Los «servicios especiales» de 2024 se integran en los extraordinarios. Su tamaño depende de a quién se da coche oficial (hoy, hasta directores generales, «de acuerdo con los recursos disponibles»). Reducirlo es una decisión del Real Decreto 663/2022, sin datos para cuantificarla. |
| Fábrica Nacional de Moneda y Timbre (FNMT) | mantener | Es una entidad pública empresarial: moneda, timbre, documentos de identidad y certificados. Tiene 1.333 empleados y 282,6 M€ de gastos, que paga con sus ventas. Es medio propio de la AGE (25,2 M€ de encargos de la AEAT). Queda fuera del análisis por funciones. |
| Sociedad Estatal de Participaciones Industriales (SEPI) | mantener | Es el holding de las participaciones industriales del Estado (Ley 5/1996), adscrito a través del titular. Gestiona el Fondo de solvencia (1.748,8 M€ concedidos). La Dirección General del Patrimonio gestiona la otra cartera del Estado (Ley 33/2003). Son dos carteras por ley, no una duplicidad; unificarlas exigiría cambiar las dos leyes. |
| SEPIDES | mantener | Es una sociedad del grupo SEPI (132 empleados). Queda fuera del análisis por funciones: no se ha revisado si se solapa con las ayudas industriales de Industria. |
| Fundación SEPI | mantener | Es una fundación del grupo SEPI (43 empleados; becas y formación). No se ha analizado. Podría revisarse: no se le ha encontrado mandato legal propio. |
| Loterías y Apuestas del Estado (SELAE) | mantener | Es el operador de juego público: 7.370 M€ de gastos, casi todo premios, y 478 empleados. Es un ingreso del Estado, no un gasto. Queda fuera del análisis. |
| SEGIPSA | mantener | Es el medio propio de la Dirección General del Patrimonio (Ley 33/2003, disposición adicional 10.ª). Hace por encargo obras, tasaciones y trabajos del Catastro (50,9 M€ del Catastro). Es la capacidad de ejecución del Estado en patrimonio y catastro: una cadena, no una duplicidad. Tiene 384 empleados. |
| Autoridad Independiente de Responsabilidad Fiscal (AIReF) | mantener | Es la autoridad fiscal independiente (Ley Orgánica 6/2013; Directiva 2011/85/UE). Solo se adscribe a efectos de organización y presupuesto: no se fusiona. Su existencia explica por qué se suprimen la evaluación del IEF y el análisis de incidencia de la Secretaría de Estado. |
| Consorcios de zona franca | mantener | Son siete consorcios de zona franca (Código Aduanero de la Unión), con 240 empleados. Tres tienen menos de seis empleados (Gran Canaria, Sevilla y Santa Cruz de Tenerife): podrían unirse a otro consorcio o a la AEAT, pero no se ha estudiado. |
| Consorcio de la Zona Especial Canaria | mantener | Es el consorcio de la Zona Especial Canaria (Ley 19/1994, régimen económico y fiscal de Canarias), con 24 empleados. |
Modelo HQ (sede central y comunidades autónomas)
El Estado fija las reglas y supervisa; las comunidades autónomas y los ayuntamientos gestionan sus presupuestos y parte de los impuestos, y el País Vasco y Navarra tienen haciendas propias.
Financiación autonómica y local y estabilidad de las administraciones territoriales
- Control: la Secretaría General de Financiación Autonómica y Local, con sus subdirecciones de Análisis Presupuestario y Estadística de las Comunidades Autónomas, Sostenibilidad y Política Financiera Autonómica, Estudios Financieros de Entidades Locales y Gestión Presupuestaria y Financiera de Entidades Locales.
- Ejecución del Estado: la misma Secretaría General, con Gestión de la Financiación Autonómica y Gestión de la Financiación Local (entregas a cuenta, liquidaciones y fondos de financiación).
- Normas: la LOFCA, la Ley 22/2009, el TRLRHL y la Ley Orgánica 2/2012; las normas del sistema y la información obligatoria.
- Datos: la información económico-financiera de las comunidades autónomas y las entidades locales (Ley Orgánica 2/2012, art. 28). La define la Secretaría General, la publica la Central de Información (Secretaría General Técnica) y la contabilidad nacional la lleva la IGAE.
- Supervisión: objetivos de estabilidad, periodo medio de pago, planes de ajuste y autorizaciones de endeudamiento autonómico. La AIReF informa con independencia.
- Territorio: las comunidades autónomas y las entidades locales gestionan sus presupuestos y tributos. La tutela financiera de las entidades locales es desigual (unas comunidades la tienen en su Estatuto): se homogeneiza (ver el apartado de homogeneización).
Sistema tributario estatal
- Control: la Dirección General de Tributos (hace la norma y la interpreta) y el TEAC (revisa, separado por la LGT, art. 83.2). La Inspección General inspecciona la gestión autonómica de los tributos cedidos (Ley 22/2009, art. 45.2).
- Ejecución del Estado: la AEAT, que aplica los tributos del Estado y las aduanas.
- Normas: la normativa tributaria del Estado y la del régimen de cesión (Dirección General de Tributos y Secretaría General de Financiación Autonómica y Local).
- Datos: intercambio de información tributaria entre la AEAT y las comunidades autónomas, y estadísticas tributarias (AEAT e IEF).
- Supervisión: inspección anual de los servicios autonómicos de tributos cedidos (Inspección General) y unificación de criterio del TEAC sobre los órganos económico-administrativos autonómicos.
- Territorio: las comunidades de régimen común gestionan los tributos cedidos de gestión autonómica (sucesiones, transmisiones…). El País Vasco y Navarra tienen haciendas forales (Concierto y Convenio).
Catastro inmobiliario
- Control: la Dirección General del Catastro (normas de valoración, coordinación de valores y objetivos de las Gerencias).
- Ejecución del Estado: las Gerencias del Catastro (2.633 puestos) y SEGIPSA, por encargo.
- Normas: el texto refundido de la Ley del Catastro Inmobiliario (TRLCI) y las normas técnicas de valoración.
- Datos: intercambio con notarios, registradores, la AEAT, las comunidades autónomas y las entidades locales (TRLCI, arts. 36-37).
- Supervisión: la inspección catastral propia (primera línea).
- Territorio: las entidades locales colaboran por convenio (76 convenios en un año). El País Vasco y Navarra tienen catastro foral.
Fondos europeos (FEDER y Mecanismo de Recuperación)
- Control: la Dirección General de Fondos Europeos, autoridad de gestión del FEDER y autoridad responsable del Mecanismo (subdirección de cierre).
- Ejecución del Estado: la propia dirección general en los programas de varias regiones, y los ministerios gestores de cada componente del Plan.
- Normas: las normas de gastos subvencionables y de gestión y control; la Orden HFP/1030/2021.
- Datos: los sistemas de información de fondos (CoFFEE) y el cuadro de indicadores.
- Supervisión: verificaciones de gestión y seguimiento de hitos y objetivos; auditoría independiente de la IGAE (Reglamento (UE) 2021/1060, art. 71.2).
- Territorio: las comunidades autónomas y las entidades locales son organismos intermedios del FEDER y ejecutan el Plan.
Contratación pública
- Control: la Junta Consultiva de Contratación Pública del Estado (con el apoyo de la Dirección General del Patrimonio) y la OIReScon (independiente, LCSP, art. 332). El TACRC revisa.
- Ejecución del Estado: la Dirección General de Racionalización y Centralización de la Contratación (compra centralizada) y cada órgano de contratación.
- Normas: las propuestas normativas y los informes de la Junta Consultiva.
- Datos: la Plataforma de Contratación y el Registro de Contratos.
- Supervisión: la OIReScon (informe anual de supervisión) y la Comisión Europea.
- Territorio: las comunidades autónomas tienen juntas consultivas, plataformas, registros y centrales propias, y pueden adherirse al sistema del Estado (LCSP, art. 229.3). La Dirección General del Patrimonio tiene 16 convenios con comunidades autónomas.
Control interno del sector público
- Control: la IGAE (tercera línea común), la Inspección General (servicios de Hacienda; los de Economía y del resto de la AGE pasan a la Inspección General de Servicios de la AGE, por decisión de Extramuros) y, desde fuera, el Tribunal de Cuentas.
- Ejecución del Estado: cada gestor, con su propio control de calidad (primera línea).
- Normas: la Ley 47/2003 y las normas técnicas de auditoría de la IGAE.
- Datos: el inventario de entes de todo el sector público (Ley 40/2015, art. 82) y la BDNS.
- Supervisión: la supervisión continua del sector público institucional (art. 85.3) y el control de eficacia de los ministerios de adscripción (art. 85.2).
- Territorio: cada comunidad tiene su propia intervención general. La IGAE coordina los controles de fondos europeos (Real Decreto-ley 36/2020, art. 21).
Homogeneización de traspasos asimétricos
Solo hay una diferencia entre comunidades que corregir: la autorización del endeudamiento de los ayuntamientos.
Tutela financiera de las entidades locales (autorización de su endeudamiento). Decisión: homogeneizar. Todas las comunidades autónomas autorizan; el Estado conserva la norma básica, los datos y las operaciones en el exterior.
- Hoy: la ejercen las comunidades cuyo Estatuto la recoge. Se verificó en el BOE para Cataluña (Ley Orgánica 6/2006, art. 218.5), Galicia (Ley Orgánica 1/1981, art. 49), Andalucía (Ley Orgánica 2/2007, art. 60.3), Aragón (Ley Orgánica 5/2007, art. 114.1) y Canarias (Ley Orgánica 1/2018, art. 105.3). La revisión independiente añadió Asturias (Ley Orgánica 7/1981, art. 51 bis) y La Rioja (Ley Orgánica 3/1982, art. 53.Uno). El País Vasco y Navarra la tienen por su régimen foral. En el resto de comunidades (no se ha verificado una a una) autoriza el Ministerio de Hacienda (TRLRHL, art. 53), con el apoyo de las Delegaciones.
- Queda al Estado: las normas básicas (TRLRHL), la información (Central de Información de Riesgos de las Entidades Locales, Ley Orgánica 2/2012, art. 28), la autorización de las operaciones en el exterior, las medidas de la Ley Orgánica 2/2012 y la coordinación de la tutela.
- Norma: donde el Estatuto recoge la tutela financiera, la comunidad ya autoriza por el TRLRHL (art. 53.1) y no hace falta traspaso. Para el resto, una ley orgánica del art. 150.2 de la Constitución (o reformar el Estatuto) y cambiar el TRLRHL (art. 53) para que el Estado conserve solo las operaciones en el exterior y las del art. 53.5. Si la RPT conserva puestos de tutela para comunidades con título, un real decreto de traspaso de medios.
- Plazas: las centrales son la parte de esta función en el reparto por subdirección de la RPT. La Subdirección General de Gestión Presupuestaria y Financiera de Entidades Locales, con 21 puestos, tiene siete funciones. La RPT no dice qué puestos de las Delegaciones hacen tutela financiera (246 plazas estimadas para todas sus tareas territoriales de la Secretaría General): no se estima la parte periférica que se podría traspasar.
No hay otros traspasos desiguales en Hacienda. Los tributos cedidos los gestionan todas las comunidades de régimen común en los mismos términos (Ley 22/2009). Los regímenes forales del País Vasco y Navarra vienen de la Constitución (disposición adicional 1.ª), no de un traspaso.
Duplicidades y responsabilidad difusa
Hoy hay 146 funciones con responsabilidad difusa; 50 se unen por ser tareas duplicadas (357 plazas estimadas). Estas son las principales:
| Función | Hoy | Se integra en | Plazas est. | Responsable único |
|---|---|---|---|---|
| Adaptación digital y servicios generales de Tributos | Dirección General de Tributos (Subdirección General de Organización y Gestión de Recursos) | Medios materiales y servicios generales de la Subsecretaría | 31 | Subsecretaría |
| Seguimiento de la programación cofinanciada con herramientas de información | Dirección General de Fondos Europeos (Subdirección General de Programación y Evaluación de Fondos Europeos) | Programación de los fondos | 13 | Dirección General de Fondos Europeos |
| Aplicaciones de captura de la información económico-financiera territorial | Secretaría General Técnica (Subdirección General de Coordinación de la Información Económico-Financiera) | Sistemas informáticos de la Secretaría General de Financiación Autonómica y Local | 13 | Secretaría General de Financiación Autonómica y Local |
| Instrumentación de la estabilidad presupuestaria | Secretaría de Estado de Presupuestos y Gastos | Directrices de gobernanza fiscal europea de Presupuestos | 12 | Dirección General de Presupuestos |
| Incidencia económica y presupuestaria del sector público estatal | Secretaría de Estado de Presupuestos y Gastos | Objetivos de los centros gestores de Presupuestos | 12 | Dirección General de Presupuestos |
| Incidencia de la coyuntura en ingresos y gastos | Secretaría de Estado de Presupuestos y Gastos | Previsiones de saldo público | 12 | Dirección General de Presupuestos – Subdirección General de Análisis y Programación Económica (hoy en la Secretaría de Estado de Presupuestos y Gastos) |
| Interlocución sobre previsiones de saldo | Secretaría de Estado de Presupuestos y Gastos | Previsiones de saldo público | 12 | Dirección General de Presupuestos – Subdirección General de Análisis y Programación Económica (hoy en la Secretaría de Estado de Presupuestos y Gastos) |
| Directrices para ejecutar el Plan de Recuperación | Dirección General del Plan y del Mecanismo de Recuperación y Resiliencia | Comité Técnico del Plan | 11 | Dirección General de Fondos Europeos – Subdirección General del Mecanismo de Recuperación (cierre) |
| Recursos contra resoluciones de Costes de Personal | Dirección General de Costes de Personal | Recursos de la Secretaría General Técnica | 10 | Secretaría General Técnica |
| Apoyo en el debate parlamentario de los presupuestos | Dirección General de Costes de Personal | El mismo apoyo de Presupuestos | 10 | Dirección General de Presupuestos |
| Informe de estabilidad de las normas | Dirección General de Costes de Personal | El mismo informe de Presupuestos | 10 | Dirección General de Presupuestos |
| Informes, estadísticas y previsiones de gastos de personal | Dirección General de Costes de Personal | Cuantificación de los costes de personal | 10 | Dirección General de Presupuestos – Subdirección General de Costes de Personal (hoy Dirección General de Costes de Personal) |
| Objetivos del sector público empresarial y fundacional | Dirección General de Costes de Personal | La misma función de Presupuestos | 10 | Dirección General de Presupuestos |
| Seguimiento económico-financiero del sector público empresarial y fundacional | Dirección General de Costes de Personal | La misma función de Presupuestos | 10 | Dirección General de Presupuestos |
| Estudios sobre la financiación autonómica | Instituto de Estudios Fiscales, O.A. | Investigación del Instituto | 10 | Instituto de Estudios Fiscales |
| Edición de publicaciones del Instituto | Instituto de Estudios Fiscales, O.A. | Programa editorial de la Secretaría General Técnica | 10 | Secretaría General Técnica |
| Propuestas normativas sobre la gestión de los fondos del Mecanismo | Dirección General del Plan y del Mecanismo de Recuperación y Resiliencia | Propuestas normativas del FEDER | 9 | Dirección General de Fondos Europeos |
| Medidas de mejora de la contratación centralizada | Dirección General de Racionalización y Centralización de la Contratación | Declaración de contratación centralizada | 9 | Dirección General de Racionalización y Centralización de la Contratación |
| Propuestas normativas de contratación centralizada | Dirección General de Racionalización y Centralización de la Contratación | Propuestas de normas de contratación pública | 9 | Dirección General del Patrimonio del Estado |
| Relación internacional en contratación centralizada | Dirección General de Racionalización y Centralización de la Contratación | Cooperación con la UE en contratación | 9 | Dirección General del Patrimonio del Estado |
| Información de la contratación centralizada | Dirección General de Racionalización y Centralización de la Contratación | Contratación electrónica | 9 | Dirección General del Patrimonio del Estado |
| Seguridad de la información y protección de datos | Dirección General de Racionalización y Centralización de la Contratación | Delegado de protección de datos de la Secretaría General Técnica | 9 | Secretaría General Técnica |
| Seguimiento de las normas autonómicas de contratación | Dirección General del Patrimonio del Estado (Subdirección General de Gobernanza y Coordinación de la Contratación Pública) | Seguimiento de las normas autonómicas de la Secretaría General Técnica | 8 | Secretaría General Técnica |
| Soporte técnico al diseño del Plan | Dirección General del Plan y del Mecanismo de Recuperación y Resiliencia | Coordinación con ministerios y administraciones | 7 | Dirección General de Fondos Europeos – Subdirección General del Mecanismo de Recuperación (cierre) |
| Informes y autorizaciones sobre habilitados nacionales | Secretaría de Estado de Hacienda | La misma función de la Dirección General de Estabilidad Presupuestaria | 6 | Secretaría General de Financiación Autonómica y Local |
Las cinco más importantes
- Dirección General de Costes de Personal frente a Dirección General de Presupuestos: 40 plazas. Cuatro funciones tienen el texto idéntico en el real decreto. Lo propio de Costes de Personal es solo el personal.
- Secretaría General de Fondos Europeos frente a Dirección General del Plan: las mismas tareas del Mecanismo están en dos órganos, sin delegación expresa (tres funciones de la Secretaría General y nueve de la Dirección General). 57 plazas duplicadas entre las dos, además de suprimir la Secretaría General como capa.
- Dirección General de Racionalización y Centralización de la Contratación frente a la del Patrimonio: 34 plazas. La normativa, los datos y la relación internacional de la contratación pública pasan a tener un solo responsable; la protección de datos, la Secretaría General Técnica.
- IEF frente a la Secretaría General de Financiación Autonómica y Local y la Secretaría General Técnica: 30 plazas con el reparto por unidad de la RPT; con reparto a partes iguales eran 60. Son dos funciones duplicadas, y la evaluación de políticas, que se elimina por el criterio de 2020, no por duplicidad. El Instituto conserva la investigación, la selección y la formación.
- Secretarías de Estado frente a sus direcciones generales: 54 plazas. Una secretaría de Estado dirige; no repite lo que hace su dirección general. Son los habilitados nacionales, la estabilidad presupuestaria y la incidencia económica y, en el escenario de leyes, la coyuntura y la interlocución sobre previsiones de saldo.
Quedan 4 funciones con responsabilidad difusa, por un reparto que fija la ley:
- el plan fiscal-estructural, con Economía;
- el endeudamiento autonómico y los mecanismos de financiación (dos funciones), con el Tesoro;
- las dos carteras de participaciones del Estado: Dirección General del Patrimonio y SEPI.
Cambios normativos
Casi todo se hace por real decreto; las leyes solo hacen falta para suprimir órganos que nombran y para la tutela financiera.
- Real Decreto 206/2024 (escenario de reglamentos): suprimir la Dirección General de Estabilidad Presupuestaria (art. 4) y la Secretaría General de Fondos Europeos (art. 22); reducir la Dirección General del Plan a una subdirección (art. 24); reasignar o suprimir las funciones indicadas; y cambiar la dependencia orgánica de las Gerencias del Catastro y las Intervenciones territoriales (art. 12.12 y Real Decreto 390/1998). Además, hay que cambiar las normas que nombran a los órganos suprimidos: el Real Decreto 1009/2023 (art. 4), el Real Decreto 899/2007 (art. 18), la Orden HFP/1030/2021 y el anexo del Plan Estadístico Nacional.
- Estatutos de organismos (escenario de reglamentos): el del IEF, Real Decreto 63/2001, art. 3 (cuatro funciones); el del Comisionado, Real Decreto 2668/1998, art. 4 (dos funciones); y el del Parque Móvil, Real Decreto 663/2022, art. 4 (una función).
- Leyes que nombran órganos (escenario de leyes): basta una cláusula que remita las referencias al órgano sucesor. La Secretaría de Estado de Presupuestos y Gastos la nombran la Ley 47/2003 (disposición final 5.ª), la Ley 33/2003 (art. 158 y disposición adicional 9.ª), el Real Decreto Legislativo 8/2015 (art. 123), la Ley 25/2013 (art. 6.6), el Real Decreto-ley 36/2020 (arts. 23.4 y 34.2) y la Ley 31/2022. La Dirección General de Costes de Personal, con su nombre anterior, la nombra la Ley 2/2014 (disposición adicional 14.ª). La Dirección General del Plan la nombra el Real Decreto-ley 36/2020, art. 41.3, en la redacción de la Ley 31/2022. La adscripción del Fondo de solvencia a través de la Subsecretaría la fija el Real Decreto-ley 25/2020, art. 2.1.
- TRLRHL, art. 53, y ley orgánica del art. 150.2 de la Constitución (escenario de leyes): homogeneizar la tutela financiera. Donde el Estatuto ya la recoge, la comunidad autoriza por el art. 53.1 y no hace falta traspaso.
Creaciones posteriores a 2019
De 95 funciones que parecían nuevas, 61 lo son de verdad; casi todas se suprimen o se unen, salvo las que impone una ley o la UE.
- El cálculo automático marcaba 95 funciones sin precedente anterior a 2020.
- 34 sí lo tienen, con otro texto o en otro órgano, y se corrigen con su cita: sobre todo en los Reales Decretos 1113/2018, 769/2017, 256/2012 y 390/1998. Por ejemplo, las previsiones de saldo, que hacía la IGAE hasta 2020, o la fiscalidad del juego, que llevaba la Dirección General de Ordenación del Juego.
- Quedan 61: 46 se eliminan o se fusionan. Las 15 que se mantienen tienen una obligación legal o de la UE posterior a 2019 (Reglamento (UE) 2021/241 y Real Decreto-ley 36/2020, para el Mecanismo; Ley 2/2023 y Ley 43/2010 en su redacción de 2024), salvo las de nivel A o del núcleo.
- Órganos creados desde 2020: la Dirección General de Estabilidad Presupuestaria y la Secretaría General de Fondos Europeos (2020), que se suprimen, y la Dirección General del Plan (2021), que queda como subdirección de cierre.
Qué NO se puede (ni conviene) tocar
Lo que no se toca es la financiación territorial, los presupuestos, el control interno, la cadena tributaria, los fondos europeos y el Catastro.
- El sistema de financiación autonómica y local y los mecanismos de liquidez (entregas a cuenta, liquidaciones y FLA): son críticos.
- La elaboración de los PGE (art. 134 de la Constitución), la función interventora, la contabilidad pública y las cuentas nacionales (SEC 2010).
- La cadena tributaria Dirección General de Tributos – AEAT – TEAC, con la separación que exige la LGT.
- Las autoridades de fondos europeos: gestión y certificación del FEDER (Dirección General de Fondos Europeos), responsable del Mecanismo hasta su cierre, y auditoría (IGAE), con la independencia que exige el Reglamento (UE) 2021/1060 (art. 71.2).
- El Catastro y sus Gerencias (competencia exclusiva del Estado y base del impuesto sobre bienes inmuebles, IBI), las intervenciones territoriales y los pagos de las Delegaciones.
- La AEAT, el IEF, el Comisionado y la AIReF como entidades: las crea una ley.
Solapes con otros ministerios
Con Economía hay una tarea duplicada, la inspección de servicios; el resto son cadenas en las que cada ministerio hace un eslabón.
- Se cruzaron los casos con el registro de solapes entre ministerios (que aún no tenía casos de Hacienda), con la lista de materias y con las bases cero de Economía e Industria.
- Cada caso se clasifica con su eslabón. No se ha editado ningún archivo de Economía ni de Industria. Los casos están también en los datos del análisis, con el mismo formato que el registro de solapes.
| Materia | Ministerios | Veredicto | Eslabones | Propuesta |
|---|---|---|---|---|
| Gobernanza económica europea | Economía, Hacienda | cadena | Economía: planificar, representar; Hacienda: normar, planificar | Mantener la cadena: Economía responde del plan y de la interlocución; Hacienda, de la senda fiscal y las previsiones de saldo. En la reagrupación, puede ir a un mismo ministerio. |
| Fondos europeos | Economía, Hacienda | cadena | Economía: financiar, supervisar; Hacienda: supervisar, normar, financiar | Mantener la cadena. Economía eliminó en su base cero la función que repetía las orientaciones de Hacienda. |
| Endeudamiento territorial | Economía, Hacienda | cadena | Economía: normar, autorizar; Hacienda: autorizar, financiar | Mantener la cadena. Queda como responsabilidad difusa residual en las dos bases cero, por el reparto que fija la ley. |
| Sector público empresarial | Economía, Hacienda | falso solape | Economía: supervisar; Hacienda: supervisar, autorizar, ejecutar | Sin cambio entre ministerios. |
| Inspección de servicios | Economía, Hacienda | duplicada | Economía: supervisar; Hacienda: supervisar | Responsable único (decisión de Extramuros, 25-10-2026): la Inspección General de Servicios de la AGE (Función Pública, Dirección General de Gobernanza Pública; Real Decreto 799/2005) inspecciona Economía. La base cero de Economía le traspasa sus dos funciones de inspección (escenario de reglamentos). La Inspección General de Hacienda pierde la dependencia funcional de los órganos de Economía (Real Decreto 206/2024, art. 15.1) y conserva solo lo propio de Hacienda. Economía conserva la asistencia al titular en el control de eficacia. |
| Incentivos regionales | Hacienda, Industria | cadena | Hacienda: financiar, supervisar; Industria: financiar | Mantener. Verificar en la base cero de Industria que su dirección general no tramita expedientes propios de incentivos regionales. |
- Gobernanza económica europea (cadena). Hay doble interlocución: Hacienda tiene una función de interlocución sobre previsiones de saldo y Economía, la del plan. Se resuelve en Hacienda uniendo esa interlocución a las previsiones de saldo; la interlocución general queda en Economía. Pruebas: Ley Orgánica 2/2012, art. 29; Reglamento (UE) 2024/1263, art. 11; Directiva 2011/85/UE, art. 4; Real Decreto 206/2024, arts. 8 y 9; Real Decreto 410/2024, art. 7.
- Fondos europeos (cadena). No hay dos responsables entre ministerios. Los había dentro de Hacienda (Secretaría General y Dirección General del Plan, con funciones idénticas) y dentro de Economía (cuatro unidades); los dos análisis lo corrigen. Pruebas: Real Decreto-ley 36/2020, arts. 20 y 21; Orden HFP/1030/2021; Real Decreto 206/2024, arts. 22-24; Real Decreto 410/2024, art. 1.7.
- Endeudamiento territorial (cadena). Las dos funciones hablan de «mecanismos de financiación»: Hacienda los instrumenta y pone condiciones, y el Tesoro los financia. El reparto lo fijan el Real Decreto-ley 17/2014 y la LOFCA (art. 14.3). Hay doble llave sobre la misma operación. Una operación a largo plazo de una comunidad adherida a los mecanismos necesita la autorización expresa de la Secretaría General del Tesoro sobre las condiciones financieras (Real Decreto-ley 17/2014, arts. 19.a y 24.b), «sin perjuicio» de la del Consejo de Ministros a propuesta de Hacienda (LOFCA, art. 14). Son dos controles distintos (coste y riesgo frente a objetivos), pero sobre el mismo expediente y en dos ministerios: puede ser una ventanilla única en la reagrupación. El Tesoro hace la norma y autoriza, no financia (revisión independiente, con la comprobación del registro de solapes). Pruebas: LOFCA, art. 14.3; Real Decreto-ley 17/2014; Real Decreto 206/2024, art. 4.1.e) y h); Real Decreto 410/2024, art. 4; Real Decreto-ley 17/2014, arts. 19.a y 24.b (BOE-A-2014-13613, leído).
- Sector público empresarial (falso solape). No hay solape entre ministerios: es el control vertical del ministerio de adscripción frente al control horizontal de Hacienda. Los dos responsables estaban dentro de Hacienda (Costes de Personal frente a Presupuestos), y se corrige aquí. Pruebas: Ley 47/2003, arts. 66-68; Ley 40/2015, art. 85; Real Decreto 206/2024, arts. 9 y 10.
- Inspección de servicios (duplicada). Dos inspecciones sobre los mismos órganos de Economía, con el mismo eslabón y la misma tarea. Pruebas: Real Decreto 206/2024, art. 15.1; Real Decreto 410/2024, arts. 2.8, 9.10, 12.1.q) y s), 12.3.c) y 12.8; Real Decreto 1009/2023, disposición adicional 6.ª.
- Incentivos regionales (cadena). No hay dos responsables: Industria colabora, Hacienda resuelve y las comunidades autónomas tramitan. Pruebas: Ley 50/1985, arts. 4-7; Real Decreto 206/2024, art. 23.
Los servicios generales (personal, informática, contratación, publicaciones, recursos y protección de datos; grupo 01.3 de la clasificación de funciones de las administraciones, COFOG) se repiten en todos los ministerios y pueden ir a un servicio común de la AGE. Hacienda ya presta varios a toda la AGE: la compra centralizada, la Plataforma de Contratación, los coches oficiales (Parque Móvil), la informática presupuestaria (IGAE) y la inspección de servicios para Economía.
Hallazgos
- Una cuarta parte de las plazas hace lo que no se puede quitar. De las 315 funciones analizadas, 54 son de nivel A (UE, tratados o reparto de la Constitución), 179 de nivel B (ley), 51 de nivel C (reglamento) y 31 de nivel D (solo el real decreto o una decisión política). 16 son críticas y 38 forman el núcleo del Ministerio. Se analizan el Real Decreto 206/2024, los estatutos del IEF, del Comisionado y del Parque Móvil, el art. 229 de la LGT para el TEAC y el art. 21 del real decreto para las Delegaciones.
- Lo que no sobra. Las funciones críticas, de nivel A o del núcleo suman 2.840 de las 12.065 plazas estimadas (24 %). Además, el grueso del Ministerio es trabajo que manda la ley: las Delegaciones (4.714 puestos: Gerencias del Catastro, intervenciones y patrimonio), la IGAE (1.943), el Parque Móvil (1.134) y el TEAC (903) se mantienen enteros. La AEAT (26.363 empleados) no está en la RPT y se mantiene: la crea una ley.
- Dónde sobra: en capas de mando y en tareas que el real decreto da dos veces. Con reales decretos se pasa de 18 órganos superiores y directivos (19 altos cargos) a 16, y de 79 subdirecciones a 70. Se suprimen la Dirección General de Estabilidad Presupuestaria y Gestión Financiera Territorial y la Secretaría General de Fondos Europeos, dos capas creadas en 2020 sobre unidades que ya existían. Con leyes, por el mismo criterio para todos los ministerios, se llega a 13 órganos (14 altos cargos): una sola Secretaría de Estado de Hacienda y Presupuestos (como en 2009-2011), la Dirección General de Costes de Personal integrada en la de Presupuestos y la del Plan de Recuperación integrada en la de Fondos Europeos.
- Escenario de reglamentos: quedan 11.871 plazas (375,5 M€) frente a 12.065 (383,0 M€). Se eliminan 194 plazas (7,5 M€), 184 de ellas por juntar tareas duplicadas. Escenarios de leyes y mínimo: 11.843 plazas (374,3 M€). La ley añade 24 plazas (el gabinete de la secretaría de Estado suprimida) y traspasa 4 (tutela financiera; siguen costando en las comunidades autónomas). Es una reducción del 1,8 % del total; sin las redes territoriales y los organismos (Delegaciones, IEF, Comisionado y Parque Móvil), del 3,2 %.
- Tareas duplicadas confirmadas, leyendo el texto y la norma, no solo por parecido: la Dirección General de Costes de Personal repite cuatro funciones de la de Presupuestos (apoyo parlamentario, informe de estabilidad y objetivos y seguimiento del sector público empresarial; 40 plazas); la Secretaría General de Fondos Europeos y la Dirección General del Plan tienen funciones idénticas (supervisión de hitos, cuadro de indicadores, solicitudes de pago y Conferencia Sectorial); la Secretaría de Estado de Hacienda repite a su dirección general en los habilitados nacionales, y la de Presupuestos instrumenta la estabilidad que ya instrumenta la Dirección General de Presupuestos; la Dirección General de Racionalización repite a la del Patrimonio en normativa, datos y relación internacional de la contratación; el IEF repite estudios de la Secretaría General de Financiación Autonómica y Local. Su evaluación de políticas, de 2020, se elimina por el criterio de lo creado desde 2020, no por duplicidad.
- Falsos duplicados descartados tras leerlos: el análisis de la información de las entidades locales y el de las comunidades autónomas (parecido de 0,83) son la misma tarea sobre poblaciones distintas; la Inspección General y la IGAE controlan cosas distintas (servicios frente a legalidad y gestión económico-financiera), y la ley separa el control de eficacia (Ley 40/2015, art. 85.2) de la supervisión continua (art. 85.3); la Dirección General de Tributos, la AEAT y el TEAC son la cadena normar–aplicar–revisar, con la separación que exige la LGT (art. 83.2); la Junta Consultiva (con la Dirección General del Patrimonio), la Dirección General de Racionalización y la OIReScon son la cadena normar–comprar–supervisar de la LCSP.
- Fondos europeos: de tres órganos a una dirección general. La Secretaría General, la Dirección General de Fondos Europeos y la del Plan (441 puestos en la RPT) pasan a una dirección general con dos subdirecciones nuevas (cierre del Mecanismo y sistemas): quedan 295 de 440 plazas estimadas. El Real Decreto-ley 36/2020 (art. 20) no nombra a la Secretaría General: la autoridad responsable es «el centro directivo con competencia en materia de fondos europeos». El Mecanismo hace su último pago en 2026.
- Financiación territorial: mucho dinero, poca estructura. La Secretaría General de Financiación Autonómica y Local mueve 16.000 M€ en aportaciones a los fondos de financiación de comunidades autónomas y entidades locales (el 82,8 % del presupuesto consolidado de la sección 15) con 246 puestos. No sobra estructura: la dirección general intermedia de 2020 no tiene plazas propias en la RPT. Dinero en juego, no ahorro: la Secretaría General paga además 299 M€ en 46 subvenciones nominativas a comunidades autónomas y entidades locales para inversiones de otras materias y otros ministerios: un hospital, un museo, un polígono, Catalunya Media City o la desaladora de Ceuta.
- Secretaría de Estado de Hacienda y AEAT: no hay una capa de más sobre la Agencia. La ley hace al secretario de Estado presidente de la AEAT (Ley 31/1990, art. 103.Tres). Los 1.361 M€ del servicio de la Secretaría de Estado son la transferencia interna que financia a la Agencia, no gasto propio; su presupuesto propio es de 11,6 M€. Lo que sí sobra son tres funciones ejecutivas de la Secretaría de Estado: una duplicada con su dirección general, una sin contenido propio (2020) y la fiscalidad del juego, que es de la Dirección General de Tributos.
- Catastro: capacidad de ejecución, no duplicidad. Es competencia exclusiva del Estado, con 319 puestos centrales y 2.633 en las Gerencias. Encarga a SEGIPSA trabajos por 50,9 M€ y tiene 76 convenios con entidades locales y otras instituciones. Se propone que las Gerencias dependan solo de la Dirección General del Catastro (hoy dependen orgánicamente de las Delegaciones) y las intervenciones territoriales, solo de la IGAE.
- Lo creado desde 2020. El cálculo automático marcaba 95 funciones como nuevas; 34 tienen precedente con otro nombre o en otro órgano (sobre todo en los Reales Decretos 1113/2018, 256/2012 y 390/1998) y quedan 61. De ellas, 31 tienen una obligación legal o de la UE posterior a 2019, casi todas del Mecanismo de Recuperación. En el escenario de reglamentos, 102 de las 194 plazas eliminadas son de funciones posteriores a 2019.
- Escenario pre-2020. Deshacer solo lo creado desde 2020 sin obligación nueva deja 12.014 plazas (380,9 M€), 17 altos cargos y 76 subdirecciones. La propuesta mínima va más allá porque corrige duplicidades anteriores a 2020 (Costes de Personal frente a Presupuestos y Racionalización frente a Patrimonio) y suprime órganos que nombran leyes.
- La responsabilidad difusa baja de 146 funciones a 4. Hoy, 146 funciones no tienen un único dueño claro. En la propuesta quedan 4, todas por un reparto legal entre ministerios o entidades: el plan fiscal-estructural, con Economía; el endeudamiento territorial y los mecanismos de financiación, con el Tesoro; y las dos carteras de participaciones del Estado (Dirección General del Patrimonio y SEPI).
- Homogeneización. La tutela financiera de las entidades locales solo está traspasada a las comunidades cuyo Estatuto la recoge (verificado: Cataluña, Galicia, Andalucía, Aragón y Canarias; el País Vasco y Navarra, por su régimen foral). Se propone que todas autoricen el endeudamiento de sus entidades locales y que el Estado conserve la norma básica, los datos y las operaciones en el exterior.
- Solapes con otros ministerios. Con Economía hay una tarea duplicada: dos inspecciones de servicios sobre los mismos órganos de Economía. Por decisión de Extramuros, la responsable única es la Inspección General de Servicios de la AGE, de Función Pública. Hay además tres cadenas (plan fiscal-estructural, fondos europeos y endeudamiento territorial), y el sector público empresarial es un falso solape. Con Industria hay una cadena en los incentivos regionales.
Limitaciones
- Plazas por función. El personal de cada unidad se reparte a partes iguales entre sus funciones (dato de entrada). Pesa mucho en el TEAC (150 por función), la IGAE (118) y el Parque Móvil (283). No se elimina ninguna de esas funciones, y las fusiones de cláusulas residuales y de los «servicios especiales» del Parque Móvil se hacen sin ahorro, para no contar plazas ficticias.
- Tres repartos se han corregido por unidad de la RPT, guardando el dato original; el total no cambia: las Delegaciones (Gerencias del Catastro, 2.633, a la gestión catastral; Intervenciones, 849, al control interno y la contabilidad; Secretarías Generales y otras unidades, 1.232, a partes iguales entre las demás funciones de las Delegaciones); y la Secretaría General de Financiación Autonómica y Local con su dirección general. La RPT cuelga de la Secretaría General las cinco subdirecciones de la dirección general, que tenía 0 plazas; el personal de cada subdirección se reparte entre las funciones que el real decreto le da. Suprimir la dirección general no libera plazas en las cifras; sí un alto cargo. En la revisión independiente se añadió el IEF (Dirección de Estudios, 40 puestos; Escuela, 45; Secretaría General y apoyo, 94): lo que se ahorra en el IEF baja de 60 a 30 plazas.
- Alcance. Las cifras cubren 12.065 plazas de la RPT (315 funciones; sin las 163 vacantes del bolsín). No incluyen la AEAT (26.363 empleados), la SEPI, la FNMT, SEGIPSA, SELAE, los consorcios ni la AIReF, que están fuera de la RPT, ni las Consejerías de Finanzas (14 puestos sin funciones). Las cuatro divisiones de la OIReScon (48 puestos) y los gabinetes se reparten entre las funciones de su órgano.
- Las subdirecciones se cuentan sobre la RPT: 79, sin organismos ni OIReScon. El real decreto da a la IGAE más órganos con rango de subdirección (Oficina Nacional de Auditoría, Oficina Nacional de Contabilidad, Oficina de Informática Presupuestaria…) que la RPT agrupa.
- Tutela financiera. Se han verificado en el BOE siete Estatutos con título: Cataluña, Galicia, Andalucía, Aragón y Canarias y, en la revisión independiente, Asturias (art. 51 bis) y La Rioja (art. 53). En los de la Comunitat Valenciana, Madrid, Cantabria y Murcia no aparece la expresión «tutela financiera»; puede estar bajo «régimen local». La lista completa y las plazas que se podrían traspasar están por verificar.
- No se ha descargado el texto de algunas leyes citadas en la clasificación; las citas se comprueban contra las normas descargadas del BOE. Las referencias nuevas de esta base cero (LGT, art. 83.2; Real Decreto-ley 36/2020, arts. 20-21; Ley 31/1990, art. 103; Reglamento (UE) 2021/1060, art. 71.2; Directiva 2011/85/UE, art. 4; Real Decreto 1113/2018) se han comprobado en el texto consolidado.
- La supresión de órganos que nombra una ley (Secretaría de Estado de Presupuestos y Gastos, Dirección General de Costes de Personal y Dirección General del Plan) va al escenario de leyes por un criterio igual para todos los ministerios, aunque en derecho bastaría un real decreto con una cláusula que remita al sucesor.
- El análisis de solapes con Economía se ha hecho sobre los textos y la base cero de Economía de la primera fase. Economía tiene pendiente la segunda fase (Instituto Nacional de Estadística) y no se ha editado ningún archivo de Economía.
- Las entidades del grupo SEPI (SEPIDES y Fundación SEPI) y los consorcios de zona franca no se han analizado función a función.
- Quedan repartos a partes iguales que inflan algunas cifras de ahorro. En la Secretaría de Estado de Presupuestos y Gastos, su gabinete (47 puestos) se reparte entre las funciones de la Subdirección General de Análisis y Programación Económica (12 puestos). En reglamentos, la estabilidad presupuestaria y la incidencia económica cuentan 24 plazas; con reparto por unidad serían unas 5. En la Dirección General de Costes de Personal, el real decreto da funciones a sus tres subdirecciones (art. 10.4), pero el dato de entrada no las enlaza; con reparto por unidad, el ahorro cambia en −3 plazas. Ver la revisión independiente.
Control y ejecución: las tres líneas
Control y ejecución van juntos, salvo que una norma exija separarlos o que ejecute otra administración o entidad.
- Separación que exige una norma: el TEAC (LGT, art. 83.2: aplicar los tributos frente a resolver reclamaciones) y la IGAE como autoridad de auditoría (Reglamento (UE) 2021/1060, art. 71.2).
- Segunda línea: la Secretaría General de Financiación Autonómica y Local (supervisión de comunidades autónomas y entidades locales); la Subdirección General del Mecanismo de Recuperación (autoridad responsable sobre ministerios y comunidades autónomas); la Subdirección General de Costes de Personal (informes y autorizaciones sobre otros órganos y entidades); el TEAC; el Comisionado para el Mercado de Tabacos (sobre los operadores); y la Inspección General en los tributos cedidos.
- Tercera línea: la IGAE y las intervenciones territoriales (tercera línea común de la AGE) y la Inspección General (servicios de Hacienda y auditoría interna de la AEAT). La tercera línea común de los servicios de la AGE es la Inspección General de Servicios de la AGE (Función Pública), por decisión de Extramuros. El Tribunal de Cuentas hace el control externo.
- Huecos en la segunda línea: no se ha encontrado ninguno. Lo que ejecutan otras administraciones y la ley manda supervisar al Estado (estabilidad, tributos cedidos y fondos europeos) tiene un órgano con nombre.
- Tercera línea duplicada: dentro de Hacienda, no. La Inspección General y la IGAE controlan cosas distintas, y la ley separa el control de eficacia (Ley 40/2015, art. 85.2) de la supervisión continua (art. 85.3). Fuera, sí: la Inspección de Servicios de la Subsecretaría de Economía repite a la Inspección General de Hacienda sobre los mismos órganos (ver solapes con otros ministerios). Por decisión de Extramuros, las dos dejan paso, para Economía, a la Inspección General de Servicios de la AGE (Función Pública).
- Control de calidad propio en la primera línea, sin unidad aparte: las verificaciones de gestión de la autoridad de gestión de los fondos europeos, y la inspección y la calidad del Catastro.
Materias repartidas: cómo organizarlas
Ocho materias siguen repartidas entre órganos distintos en la estructura mínima; solo la financiación local se unifica.
- Son materias que en la estructura mínima siguen en unidades de órganos distintos.
- Regla: unificar por defecto; equipo mixto si la materia es transversal o temporal; separadas y coordinadas solo si lo exige una norma, si ejecuta otra administración o entidad que el Estado supervisa, o si la materia es marginal para unidades especializadas.
| Materia | Unidades | Eslabones | Plazas est. | Forma | Responsable |
|---|---|---|---|---|---|
| Control interno del sector público | Inspección General · IGAE – Control interno, auditoría y antifraude (intervenciones delegadas, Oficina Nacional de Auditoría y Servicio Nacional de Coordinación Antifraude) · Intervenciones territoriales (red territorial) | apoyo, supervisar | 924 | separadas y coordinadas | IGAE (control interno); la Inspección General tramita los expedientes de responsabilidad contable de la Subsecretaría |
| Contabilidad pública | Delegaciones de Economía y Hacienda – Secretarías Generales (red territorial) · IGAE – Contabilidad pública y cuentas nacionales (Oficina Nacional de Contabilidad) · Intervenciones territoriales (red territorial) | ejecutar, informar, normar | 907 | separadas y coordinadas | IGAE – Oficina Nacional de Contabilidad (centro directivo de la contabilidad pública) |
| Financiación local | Delegaciones de Economía y Hacienda – Secretarías Generales (red territorial) · Secretaría de Estado de Hacienda (en el escenario de leyes, de Hacienda y Presupuestos) · Subdirección General de Estudios Financieros de Entidades Locales · Subdirección General de Gestión de la Financiación Local · Subdirección General de Gestión Presupuestaria y Financiera de Entidades Locales | autorizar, ejecutar, financiar, normar, planificar, representar | 296 | unificar | Secretaría General de Financiación Autonómica y Local (la Secretaría de Estado solo dirige; las Delegaciones ejecutan en el territorio) |
| Costes de personal del sector público | Dirección General de Presupuestos · Subdirección General de Costes de Personal (procede de la Dirección General de Costes de Personal) · Secretaría General Técnica | autorizar, informar, normar, planificar, supervisar | 120 | separadas y coordinadas | Dirección General de Presupuestos – Subdirección General de Costes de Personal (contenido); la Secretaría General Técnica tramita ante el Tribunal Constitucional y Política Territorial |
| Estabilidad presupuestaria | Dirección General de Presupuestos · Subdirección General de Análisis y Programación Económica (previsiones de saldo; procede de la Secretaría de Estado de Presupuestos y Gastos) · Subdirección General de Análisis Presupuestario y Estadística de las Comunidades Autónomas · Subdirección General de Estudios Financieros de Entidades Locales · Subdirección General de Gestión Presupuestaria y Financiera de Entidades Locales · Subdirección General de Sostenibilidad y Política Financiera Autonómica | planificar, representar, supervisar | 107 | separadas y coordinadas | Dirección General de Presupuestos (objetivos del conjunto y senda del Estado); la Secretaría General de Financiación Autonómica y Local los aplica a comunidades autónomas y entidades locales |
| Información económico-financiera de las administraciones públicas | Subdirección General de Análisis Presupuestario y Estadística de las Comunidades Autónomas · Subdirección General de Estudios Financieros de Entidades Locales · Subdirección General de Gestión Presupuestaria y Financiera de Entidades Locales · Subdirección General de Sistemas y Aplicaciones para la Financiación Territorial · Secretaría General Técnica | informar, normar, supervisar | 81 | separadas y coordinadas | Secretaría General de Financiación Autonómica y Local (define y analiza la información de comunidades autónomas y entidades locales); la Secretaría General Técnica la publica en la Central de Información |
| Investigación en hacienda pública | Instituto de Estudios Fiscales, O.A. · Secretaría General Técnica | informar, representar | 61 | separadas y coordinadas | Instituto de Estudios Fiscales (investiga); la Secretaría General Técnica edita |
| Financiación autonómica | Dirección General de Fondos Europeos (autoridad de gestión del FEDER y autoridad responsable del Mecanismo) · Inspección General · Secretaría de Estado de Hacienda (en el escenario de leyes, de Hacienda y Presupuestos) · Subdirección General de Estudios Financieros Autonómicos · Subdirección General de Gestión de la Financiación Autonómica · Subdirección General de Relaciones Tributarias con las Comunidades Autónomas y Regímenes Forales | financiar, normar, planificar, representar, supervisar | 62 | separadas y coordinadas | Secretaría General de Financiación Autonómica y Local |
- Control interno del sector público (separadas y coordinadas). La IGAE controla; la Inspección General solo tramita los expedientes de responsabilidad contable que la ley encarga al Ministerio. Son eslabones distintos de la misma materia y unidades especializadas. Motivo: la Ley 47/2003, art. 180.2 (el procedimiento de responsabilidad contable lo lleva el Ministerio), frente al art. 140 (control interno de la IGAE). Instrumento: los expedientes de responsabilidad contable empiezan con los informes de control de la IGAE (Ley 47/2003, arts. 176-180).
- Contabilidad pública (separadas y coordinadas). La IGAE hace la norma y dirige la contabilidad pública, y las intervenciones territoriales la llevan en el territorio, con la misma dependencia orgánica tras la propuesta. Queda fuera la tramitación de los documentos contables para proponer pagos de las Delegaciones, que es trabajo del gestor (primera línea), no del centro contable. Motivo: la Ley 47/2003, art. 125: la IGAE es el centro directivo y gestor de la contabilidad pública; cada gestor tramita sus documentos. Instrumento: las instrucciones de contabilidad y el sistema contable común (SIC), en el que las Delegaciones tramitan sus documentos.
- Financiación local (se unifica). No hay dos equipos. La función de la Secretaría de Estado es de dirección; la ejecutan las subdirecciones de la Secretaría General, y las Delegaciones hacen en las provincias lo que esta les asigna, con dependencia funcional. Es una sola cadena de mando, ya unificada en la estructura mínima (sin la dirección general intermedia). Las Delegaciones no se dividen porque son oficinas que hacen de todo. Instrumento: la dependencia jerárquica (Secretaría General) y funcional (Delegaciones, Real Decreto 206/2024, art. 12.12).
- Costes de personal del sector público (separadas y coordinadas). La Secretaría General Técnica solo recibe la tramitación de los requerimientos sobre normas autonómicas de personal. Para ella la materia es marginal y el análisis sigue en la Subdirección General de Costes de Personal. Motivo: ninguna norma; es una materia marginal para la Secretaría General Técnica. Instrumento: el informe de la Subdirección General de Costes de Personal en los expedientes de seguimiento de normas autonómicas (Ley Orgánica del Tribunal Constitucional, LOTC, art. 33.2) que tramita la Secretaría General Técnica.
- Estabilidad presupuestaria (separadas y coordinadas). Los presupuestos territoriales los ejecutan las comunidades autónomas y las entidades locales. La Secretaría General de Financiación Autonómica y Local los supervisa (segunda línea) y la Dirección General de Presupuestos fija los objetivos del conjunto y las previsiones de saldo. Son eslabones distintos, y otra administración está en la primera línea. Motivo: la primera línea es otra administración (comunidades autónomas y entidades locales) y el Estado supervisa. Instrumento: el acuerdo de objetivos de estabilidad (Ley Orgánica 2/2012, art. 15) y los informes de cumplimiento (art. 17).
- Información económico-financiera de las administraciones públicas (separadas y coordinadas). La Secretaría General de Financiación Autonómica y Local define, recoge y analiza la información territorial; absorbe las aplicaciones de captura que repetía la Secretaría General Técnica. La Central de Información de la Secretaría General Técnica publica la de todas las administraciones y la de los centros del Ministerio, no solo la territorial. Para cada unidad de la Secretaría General, la publicación es marginal. Motivo: son unidades especializadas para las que la materia del otro eslabón es marginal; la Central la regula el Real Decreto 636/2014. Instrumento: la Orden HAP/2105/2012 (contenidos y plazos) y el Real Decreto 636/2014 (Central de Información).
- Investigación en hacienda pública (separadas y coordinadas). El IEF conserva la investigación; la edición de sus publicaciones pasa al programa editorial del Ministerio. Para la Secretaría General Técnica es una parte menor de su trabajo editorial. Motivo: el IEF es un organismo creado por ley como entidad distinta (Ley 14/2000, art. 51). Instrumento: el programa editorial anual del Ministerio.
- Financiación autonómica (separadas y coordinadas). El sistema lo gestiona la Secretaría General de Financiación Autonómica y Local, con la Secretaría de Estado como dirección. Quedan fuera dos piezas con mandato propio: el Fondo de Compensación Interterritorial, que se programa con la política regional en la Dirección General de Fondos Europeos (Ley 22/2001), y la inspección anual de los servicios autonómicos de tributos cedidos, que la ley encarga a la Inspección General (Ley 22/2009, art. 45.2). Para esas dos unidades la materia es marginal. Motivo: la Ley 22/2009, art. 45.2 (la Inspección General como segunda línea sobre las comunidades autónomas), y la Ley 22/2001 (Fondo de Compensación Interterritorial). Instrumento: el Consejo de Política Fiscal y Financiera, el Comité de Inversiones Públicas (para el Fondo) y el plan anual de inspección de tributos cedidos.
Al unificar materias, cambia la estructura: las Gerencias del Catastro pasan a depender orgánicamente de la Dirección General del Catastro (catastro inmobiliario) y las intervenciones territoriales, de la IGAE (control interno y contabilidad). No hay ahorro: se mueven funciones, no se suprimen.
Anexo: duplicidades, estructura sin mandato, proporción y quién hace el trabajo
Cifras calculadas por a partir de la RPT, la clasificación legal, la base cero, la Plataforma de Contratación y los encargos a medios propios. Se pueden explorar en la red interactiva (pestañas Duplicidades, Sin mandato y Proporción).
Tareas duplicadas
- 43 tareas las hacen dos o más equipos. Personas implicadas (no es ahorro): 960 (de 1.271 plazas), con un coste de personal de 45,4 M€ al año.
- En 40 la base cero confirma un duplicado y suprime sus plazas: unas 208 plazas (~294 personas, 8,1 M€ al año), lo mismo que las «eliminadas por fusión de duplicados» del escenario mínimo.
- Las otras 3 se concentran en un equipo sin duplicado: tarea única, sin ahorro. Dentro de cada tarea, las funciones unidas solo por un texto parecido figuran «por verificar» y no ahorran nada.
- Por eje: 19 entre equipos paralelos, 13 entre un superior y su dependiente (una capa que hace lo mismo), 1 mixtas y 10 dentro de un mismo órgano.
- La delegación expresa del RD («ejerce las funciones de los párrafos… del artículo…») no cuenta como duplicidad: la tarea es una sola.
- Otras 1 se parecen en el texto pero no está confirmado que sean la misma tarea (puede ser una cadena: uno coordina, otro hace); no se cuentan.
Estructura sin mandato
2 unidades u órganos tienen al menos la mitad de sus funciones sin mandato legal (solo las impone el RD de estructura):
| Unidad | % discrecional | Personas / plazas | Coste personal |
|---|---|---|---|
| S.G. de Incentivos Regionales | 67 % | 21 / 33 | 1,0 M€ |
| S.G. de Sistemas de Información de Fondos Europeos | 50 % | 25 / 30 | 1,0 M€ |
Proporción: ¿diseñada para lo que hace?
- Las unidades cuyas funciones son sobre todo de pensar tienen un 34 % de puestos de nivel 28-30; las que ejecutan, un 21 %; las de apoyo interno, un 6 %.
- Señales: S.G. del Patrimonio del Estado (ejecuta sin base); S.G. de Contratacion Centralizada de Servicios y Suministros de Caracter Operativo (ejecuta sin base); S.G. de Coordinación Territorial y Recaudacion No Tributaria (piensa con base amplia); S.G. de Incentivos Regionales (ejecuta con pirámide alta); S.G. de Tributos (ejecuta sin base); S.G. de Fiscalidad Internacional (ejecuta sin base); S.G. de Gestión Catastral, Colaboracion y Atencion al Ciudadano (ejecuta con pirámide alta, ejecuta sin base).
Lo que hace, lo que cuesta y lo que manda fuera
En conjunto, por cada euro de plantilla se adjudicaron 0,5 € fuera (947,9 M€ en contratos de obras y servicios y encargos a medios propios, frente a 1.789,7 M€ de plantilla). Contratos y encargos de un año (pueden cubrir varios); plantilla anual, la mayor entre RPT y capítulo 1 del PGE. Es un orden de magnitud.
| Órgano | Plantilla | Contratos (obras y servicios) | Encargos | € fuera por € propio |
|---|---|---|---|---|
| Sociedad Mercantil Estatal de Gestión Inmobiliaria de Patrimonio, M.P., S.A. (SEGIPSA) | 21,5 M€ | 315,6 M€ | 0,0 M€ | 14,7 |
| Consorcios de Zona Franca | 17,5 M€ | 105,0 M€ | 3,6 M€ | 6,2 |
| Sociedad Estatal Loterías y Apuestas del Estado, S.M.E., S.A. | 31,1 M€ | 57,3 M€ | 36,0 M€ | 3,0 |
| Dirección General del Patrimonio del Estado | 8,0 M€ | 8,1 M€ | 10,1 M€ | 2,3 |
| Sociedad Estatal de Participaciones Industriales (SEPI) | 19,0 M€ | 0,0 M€ | 32,1 M€ | 1,7 |
| SEPIDES, Sociedad Estatal de Promoción Industrial y Desarrollo Empresarial, E.P.E. | 11,0 M€ | 14,4 M€ | 0,0 M€ | 1,3 |
| Dirección General del Catastro | 84,8 M€ | 0,2 M€ | 50,9 M€ | 0,6 |
| Subsecretaría de Hacienda | 134,7 M€ | 64,2 M€ | 2,6 M€ | 0,5 |
- 3 órganos mandan fuera más del triple de lo que cuesta su plantilla: dirigen y otro hace el trabajo; su plantilla debería ser de dirección y supervisión.
- 0 tienen funciones de ejecutar y plantilla de base, pero pagan fuera la ejecución: posible doble pago, a revisar puesto a puesto.
Presupuesto: lo que impone la norma y lo que no
Partidas del tomo del PGE 2025-P (prórroga PGE 2023 adaptada; vigente 2026) contrastadas con la norma. Importe actual y en cada escenario; la cita es literal y está comprobada contra el texto guardado. «Tipo» separa el gasto ordinario (donde se aplica la regla) de los derechos, contratos vigentes, MRR, traslados de coste y operaciones financieras, que se mantienen y se informan aparte.
| Escenario | Gasto ordinario | Ahorro (solo ordinario) | Derechos (fuera de alcance) | Contratos vigentes | MRR temporal | Traslados de coste | Operaciones financieras | Gasto total (sin op. financieras) |
|---|---|---|---|---|---|---|---|---|
| hoy | 3.126,7 M€ | — | 0,0 M€ | 0,0 M€ | 2,9 M€ | 0,0 M€ | 16.204,3 M€ | 3.129,7 M€ |
| reglamentos | 3.074,0 M€ | −52,7 M€ | 0,0 M€ | 0,0 M€ | 2,9 M€ | 0,0 M€ | 16.204,3 M€ | 3.077,0 M€ |
| leyes | 2.924,9 M€ | −201,8 M€ | 0,0 M€ | 0,0 M€ | 2,9 M€ | 0,0 M€ | 16.204,3 M€ | 2.927,9 M€ |
| mínimo | 2.924,9 M€ | −201,8 M€ | 0,0 M€ | 0,0 M€ | 2,9 M€ | 0,0 M€ | 16.204,3 M€ | 2.927,9 M€ |
| Partida | Tipo | Hoy | Reglamentos | Leyes | Mínimo | Obligación | Norma y cita | Objetivo · evaluación · destino |
|---|---|---|---|---|---|---|---|---|
15.22.922N.877 Aportación Patrimonial al Fondo de Financiación a Comunidades Autónomas | operaciones financieras | 15.000,0 M€ | 15.000,0 M€ | 15.000,0 M€ | 15.000,0 M€ | obligatoria ley (B) | Real Decreto-ley 17/2014, de sostenibilidad financiera de las CCAA y entidades locales (EELL) (BOE-A-2014-13613), arts. 6 y 11: «Se crea el Fondo de Financiación a Comunidades Autónomas con naturaleza de fondo sin personalidad jurídica» | sin meta medible · sin evaluación publicada · otros |
15.22.922N.878 Aportación Patrimonial al Fondo de Financiación a Entidades Locales | operaciones financieras | 1.000,0 M€ | 1.000,0 M€ | 1.000,0 M€ | 1.000,0 M€ | obligatoria ley (B) | Real Decreto-ley 17/2014, de sostenibilidad financiera de las CCAA y EELL (BOE-A-2014-13613), arts. 6 y 11: «Se crea el Fondo de Financiación a Comunidades Autónomas con naturaleza de fondo sin personalidad jurídica» | sin meta medible · sin evaluación publicada · otros |
15.01.923M.442 A la Corporación R.T.V.E | gasto ordinario · entidades que se mantienen | 489,6 M€ | 489,6 M€ | 489,6 M€ | 489,6 M€ | obligatoria ley (B) | Ley 8/2009, de financiación de la Corporación RTVE (BOE-A-2009-13988), y Ley 17/2006, de la radio y la televisión de titularidad estatal (BOE-A-2006-9958), art. 2.1.a de la Ley 8/2009 y art. 33 de la Ley 17/2006: «Las compensaciones por el cumplimiento de las obligaciones de servicio público se consignarán en los Presupuestos Generales del Estado de manera diferenciada para cada una de las sociedades prestadoras del servicio público» | meta de actividad o cobertura · sin evaluación publicada · estructura y funcionamiento de entidades |
15.01.923M.471 Para pagos de reclamaciones y sentencias por responsabilidad patrimonial del Estado legislador | gasto ordinario | 320,0 M€ | 320,0 M€ | 320,0 M€ | 320,0 M€ | obligatoria ley (A) | Constitución Española (BOE-A-1978-31229), art. 118: «Es obligado cumplir las sentencias y demás resoluciones firmes de los Jueces y Tribunales» | sin meta medible · sin evaluación publicada · otros · sin objetivo medible ni evaluación |
15.04.923A.850 Adquisición de acciones y participaciones del Sector Público | operaciones financieras | 170,0 M€ | 170,0 M€ | 170,0 M€ | 170,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades |
15.14.422A.771 Subvenciones a empresas localizadas en zonas de promoción económica y otras zonas acordadas por el Gobierno | gasto ordinario | 142,0 M€ | 142,0 M€ | 0,0 M€ | 0,0 M€ | obligatoria ley (B) | Ley 50/1985, de incentivos regionales (BOE-A-1986-85), art. 1.1: «Son incentivos regionales, a los efectos de esta Ley, las ayudas financieras que conceda el Estado para fomentar la actividad empresarial» | meta de actividad o cobertura · sin evaluación publicada · otros |
15.50.42KD.85 Artículo 85 sin detalle por concepto en el tomo de la sección (resumen orgánico económico) | operaciones financieras | 30,4 M€ | 30,4 M€ | 30,4 M€ | 30,4 M€ | obligatoria ue (A) | Reglamento (UE) 2021/241, por el que se establece el Mecanismo de Recuperación y Resiliencia (CELEX 32021R0241), y Decisión de Ejecución del Consejo que aprueba el plan de España, considerandos (y art. 24): «la liberación de los fondos en el marco del Mecanismo depende del cumplimiento satisfactorio por parte de los Estados miembros de los hitos y objetivos pertinentes que figuren en los planes de recuperación y resiliencia» | meta de actividad o cobertura · sin evaluación publicada · otros |
15.01.923M.483 Para pagos de reclamaciones y sentencias por responsabilidad patrimonial del Estado legislador | gasto ordinario | 30,0 M€ | 30,0 M€ | 30,0 M€ | 30,0 M€ | obligatoria ley (A) | Constitución Española (BOE-A-1978-31229), art. 118: «Es obligado cumplir las sentencias y demás resoluciones firmes de los Jueces y Tribunales» | sin meta medible · sin evaluación publicada · otros · sin objetivo medible ni evaluación |
15.01.337B.443 Al Consorcio "Ciudad de Santiago de Compostela" | gasto ordinario | 4,8 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · transferencia finalista a otra administración para un servicio · sin objetivo medible ni evaluación |
15.101.92SC.cap2 Gastos corrientes en bienes y servicios | MRR (vence 2026-2027) | 2,9 M€ | 2,9 M€ | 2,9 M€ | 2,9 M€ | obligatoria ue (A) | Reglamento (UE) 2021/241, por el que se establece el Mecanismo de Recuperación y Resiliencia (CELEX 32021R0241), y Decisión de Ejecución del Consejo que aprueba el plan de España, considerandos (y art. 24): «la liberación de los fondos en el marco del Mecanismo depende del cumplimiento satisfactorio por parte de los Estados miembros de los hitos y objetivos pertinentes que figuren en los planes de recuperación y resiliencia» | sin meta medible · sin evaluación publicada · funcionamiento propio del ministerio |
15.01.923M.876 Aportación patrimonial al Consorcio de la Zona Franca de Sevilla | operaciones financieras | 1,6 M€ | 1,6 M€ | 1,6 M€ | 1,6 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades |
15.01.337B.444 Al Consorcio de la Ciudad de Toledo | gasto ordinario | 1,6 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · transferencia finalista a otra administración para un servicio · sin objetivo medible ni evaluación |
15.01.337B.445 Al Consorcio de la Ciudad de Cuenca | gasto ordinario | 1,6 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · transferencia finalista a otra administración para un servicio · sin objetivo medible ni evaluación |
15.01.923M.448 Al Consorcio de la Zona Especial Canaria | gasto ordinario | 1,3 M€ | 1,3 M€ | 0,0 M€ | 0,0 M€ | obligatoria ley (B) | Ley 19/1994, de modificación del Régimen Económico y Fiscal de Canarias (BOE-A-1994-15794), art. 32: «Se crea adscrito al Ministerio de Economía y Hacienda, y con la denominación de Consorcio de la Zona Especial Canaria, un ente de Derecho público» | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.302.932A.48 Artículo 48 sin detalle por concepto en el tomo de la sección (resumen orgánico económico) | gasto ordinario | 0,8 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · otros · sin objetivo medible ni evaluación |
15.01.923M.830 Préstamos a corto plazo | operaciones financieras | 0,6 M€ | 0,6 M€ | 0,6 M€ | 0,6 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · funcionamiento propio del ministerio |
15.01.923M.480 A familias e instituciones sin fines de lucro | gasto ordinario | 0,5 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · otros · sin objetivo medible ni evaluación |
15.01.923M.871 Aportación patrimonial al Consorcio de la Zona Franca de Gran Canaria | operaciones financieras | 0,5 M€ | 0,5 M€ | 0,5 M€ | 0,5 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades |
15.01.923M.874 Aportación patrimonial al Consorcio de la Zona Franca de Santa Cruz de Tenerife | operaciones financieras | 0,5 M€ | 0,5 M€ | 0,5 M€ | 0,5 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades |
15.01.923M.875 Aportación patrimonial al Consorcio de la Zona Franca de Santander | operaciones financieras | 0,5 M€ | 0,5 M€ | 0,5 M€ | 0,5 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades |
15.04.923A.863 Pago de otros justiprecios | operaciones financieras | 0,2 M€ | 0,2 M€ | 0,2 M€ | 0,2 M€ | obligatoria ley (A) | Constitución Española (BOE-A-1978-31229), art. 33.3: «Nadie podrá ser privado de sus bienes y derechos sino por causa justificada de utilidad pública o interés social, mediante la correspondiente indemnización» | sin meta medible · sin evaluación publicada · otros |
15.101.923N.480 Becas | gasto ordinario | 0,2 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · sensibilización, campañas y estudios · sin objetivo medible ni evaluación |
15.05.923M.493 Contribución financiera de España para la aplicación del Protocolo para la eliminación del comercio ilícito de productos del tabaco | gasto ordinario | 0,2 M€ | 0,2 M€ | 0,2 M€ | 0,2 M€ | obligatoria ley (A) | Protocolo para la eliminación del comercio ilícito de productos de tabaco (Convenio Marco de la OMS para el Control del Tabaco); Constitución, art. 96.1 (BOE-A-1978-31229), art. 96.1 Constitución Española (CE): «Los tratados internacionales válidamente celebrados, una vez publicados oficialmente en España, formarán parte del ordenamiento interno» | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.101.462N.480 Becas | gasto ordinario | 0,2 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · sensibilización, campañas y estudios · sin objetivo medible ni evaluación |
15.05.923M.490 Aportación a la OCDE para la financiación de la Red fiscal y el Foro Global sobre Transparencia e Intercambio de Información Tributaria | gasto ordinario | 0,2 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.302.932A.49 Artículo 49 sin detalle por concepto en el tomo de la sección (resumen orgánico económico) | gasto ordinario | 0,2 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · otros · sin objetivo medible ni evaluación |
15.14.931N.494 Aportación española al programa Interact IV 2021-2027 | gasto ordinario | 0,2 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.14.931N.496 Aportación española al programa Urbact IV 2021-2027 | gasto ordinario | 0,1 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.14.931N.493 Aportación española al programa Interreg Europe II 2021-2027 37 PRESUPUESTOS GENERALES DEL ESTADO PRESUPUESTO LIMITATIVO Y S.SOCIAL 2025-P | gasto ordinario | 0,1 M€ | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.301.931Q.44 Artículo 44 sin detalle por concepto en el tomo de la sección (resumen orgánico económico) | gasto ordinario | 80 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · otros · sin objetivo medible ni evaluación |
15.301.931Q.47 Artículo 47 sin detalle por concepto en el tomo de la sección (resumen orgánico económico) | gasto ordinario | 80 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · otros · sin objetivo medible ni evaluación |
15.302.932A.45 Artículo 45 sin detalle por concepto en el tomo de la sección (resumen orgánico económico) | gasto ordinario | 60 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · otros · sin objetivo medible ni evaluación |
15.14.931N.497 Aportación española al programa Interreg EuroMED 2021-2027 | gasto ordinario | 35 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.08.932M.493 Cuota a EUROGEOGRAPHICS | gasto ordinario | 25 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.01.923M.481 A la Hermandad de Jubilados del Ministerio de Economía y Hacienda | gasto ordinario | 18 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · otros · sin objetivo medible ni evaluación |
15.04.923A.482 Cuota al Foro de Contratación Socialmente Responsable | gasto ordinario | 8 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.05.923M.492 Aportación a la OCDE para la financiación de la Secretaría del Acuerdo Multilateral entre autoridades competentes y del Órgano coordinador del Convenio sobre asistencia administrativa mutua en materia fiscal | gasto ordinario | 7 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.04.923A.497 Cuota al Centro Europeo de Empresas Públicas (CEEP) | gasto ordinario | 5 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.04.923A.494 Cuota Organización PuRE-net (Public Real Estate Network) | gasto ordinario | 2 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.04.923A.496 Cuota a la Asociación XBRL España | gasto ordinario | 2 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
15.09.932N.495 Cuota participación en "Asociación Iberoamericana de Tribunales de Justicia Fiscal o Administrativa" | gasto ordinario | 1 mil € | 0,0 M€ | 0,0 M€ | 0,0 M€ | discrecional (D) | ninguna | sin meta medible · sin evaluación publicada · estructura y funcionamiento de entidades · sin objetivo medible ni evaluación |
Funcionamiento que sigue a la estructura (escenarios de la base cero): 15.01.467G.cap2 1,7 M€; 15.01.467G.cap6 4,0 M€; 15.01.923M.cap2 66,8 M€; 15.01.923M.cap6 10,9 M€; 15.04.467G.cap6 9,2 M€; 15.04.923A.cap2 5,8 M€; 15.04.923A.cap6 43,9 M€; 15.08.932M.cap2 6,8 M€; 15.08.932M.cap6 22,4 M€; 15.09.932N.cap6 1,4 M€; 15.101.923N.cap2 8,1 M€; 15.104.492N.cap2 4,4 M€; 15.107.921T.cap2 4,8 M€; 15.107.921T.cap6 1,5 M€; 15.11.931N.cap2 9,2 M€; 15.11.931N.cap6 22,8 M€; 15.11.931P.cap2 1,7 M€; 15.11.931P.cap6 1,7 M€; 15.14.931N.cap6 2,3 M€; 15.22.922N.cap6 1,1 M€; 15.301.931Q.cap2 3,4 M€; 15.302.932A.cap2 261,6 M€; 15.302.932A.cap6 103,0 M€.
- 10,8 M€ de gasto ordinario sin obligación legal (0 % del consolidado): sale en el escenario de reglamentos (salvo las transferencias a entidades que se mantienen y la conservación de carreteras y ferrocarril).
- 362,3 M€ sin objetivo medible ni evaluación publicada; 491,7 M€ financian estructura y funcionamiento de entidades; 0,0 M€ tienen alguna evaluación o seguimiento publicado. Sin objetivo medible ni evaluación:
15.01.923M.471320,0 M€;15.01.923M.48330,0 M€;15.01.337B.4434,8 M€;15.01.337B.4441,6 M€;15.01.337B.4451,6 M€;15.01.923M.4481,3 M€;15.302.932A.480,8 M€;15.01.923M.4800,5 M€;15.101.923N.4800,2 M€;15.05.923M.4930,2 M€;15.101.462N.4800,2 M€;15.05.923M.4900,2 M€;15.302.932A.490,2 M€;15.14.931N.4940,2 M€;15.14.931N.4960,1 M€;15.14.931N.4930,1 M€;15.301.931Q.4480 mil €;15.301.931Q.4780 mil €;15.302.932A.4560 mil €;15.14.931N.49735 mil €;15.08.932M.49325 mil €;15.01.923M.48118 mil €;15.04.923A.4828 mil €;15.05.923M.4927 mil €;15.04.923A.4975 mil €;15.04.923A.4942 mil €;15.04.923A.4962 mil €;15.09.932N.4951 mil €. - Metas: 0,0 M€ con meta de resultado, 631,6 M€ con metas de actividad o cobertura y 362,3 M€ sin meta medible.
- «Objetivo medible» distingue metas de resultado (efecto sobre las personas) de metas de actividad o cobertura (proyectos, solicitudes, usuarias). «Evaluación» incluye el seguimiento propio del plan estratégico de subvenciones (Ley 38/2003, art. 8.1) y las fiscalizaciones del Tribunal de Cuentas.
- Limitación: Modo ligero: sin contratos ni plan estratégico de subvenciones.
- Limitación: La sección 15 no incluye la financiación de las CCAA y EELL por el sistema (secciones 36 y 38) ni los beneficios fiscales: el «gasto fiscal» no es partida del tomo. Solo se juzga lo que el Ministerio paga.
- Limitación: Los fondos de financiación a CCAA y EELL (16.000 M€) son préstamos: en contabilidad nacional no son gasto, y su supresión no ahorra ese importe sino el coste financiero diferencial.
- Limitación: El presupuesto de la AEAT se lee del resumen orgánico económico (el detalle del tomo sale incompleto en la extracción del texto).